Faire un budget ne devrait pas être compliqué.
Vous n’avez pas besoin d’un fichier Excel avec 25 colonnes. Vous n’avez pas non plus besoin de noter chaque café pendant les dix prochaines années.
Un bon budget doit avant tout vous permettre de comprendre où va votre argent, de payer vos dépenses et de préparer vos projets.
Dans cet article, je vous propose une méthode en cinq étapes. Elle vous aidera à construire un budget simple, réaliste et que vous pourrez réellement utiliser au quotidien.
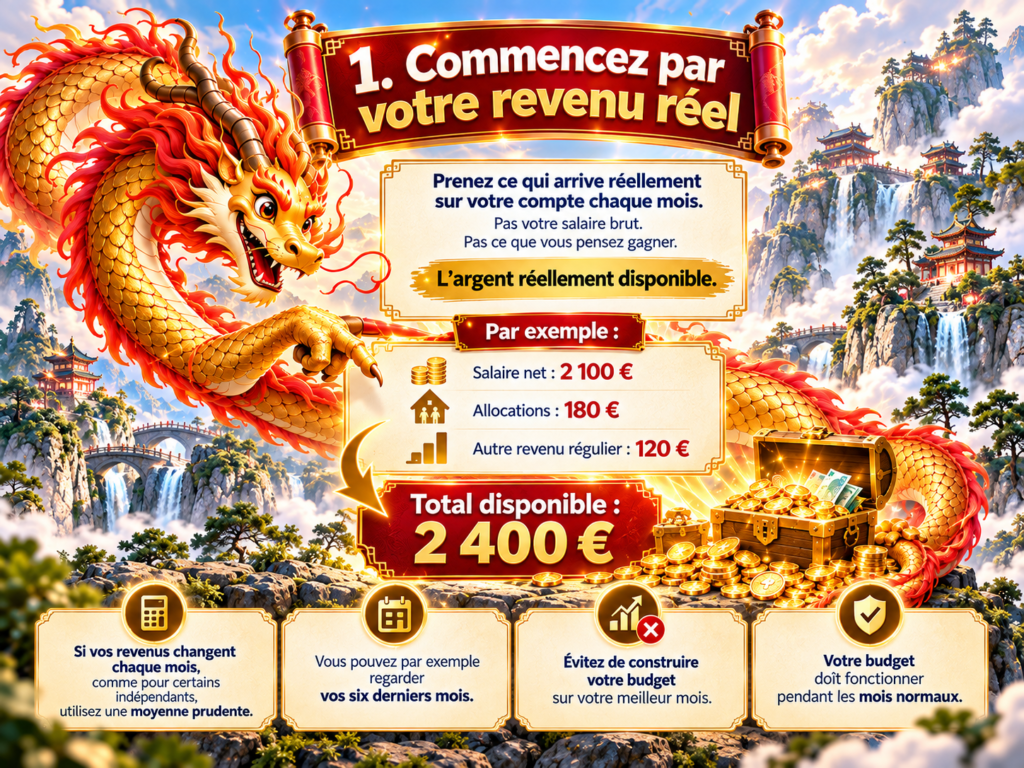
1. Commencez par votre revenu réel
La première étape consiste à identifier l’argent dont vous disposez réellement chaque mois.
Ne partez pas de votre salaire brut ou de ce que vous pensez gagner. Prenez les montants nets que vous pouvez effectivement utiliser.
Un exemple concret
| Source de revenus | Montant |
|---|---|
| Salaire net | 2 100 € |
| Allocations | 180 € |
| Autre revenu régulier | 120 € |
| Total disponible | 2 400 € |
Dans notre exemple, vous disposez donc de 2 400 € par mois pour couvrir l’ensemble de vos dépenses.
Et si vos revenus sont irréguliers ?
Si vous êtes indépendant ou si votre rémunération varie chaque mois, utilisez une moyenne prudente.
Vous pouvez, par exemple, examiner vos revenus des six derniers mois. Retenez un montant qui reste réaliste pendant les périodes moins favorables.
2. Notez vos dépenses obligatoires
Maintenant que vous connaissez vos revenus, intéressons-nous à vos dépenses.
Commencez par les charges que vous devez payer régulièrement et que vous pouvez difficilement éviter.
Le logement, l’énergie, les assurances et les remboursements de crédit constituent généralement une partie importante de ces dépenses.
Reprenons notre exemple
| Dépense mensuelle | Montant |
|---|---|
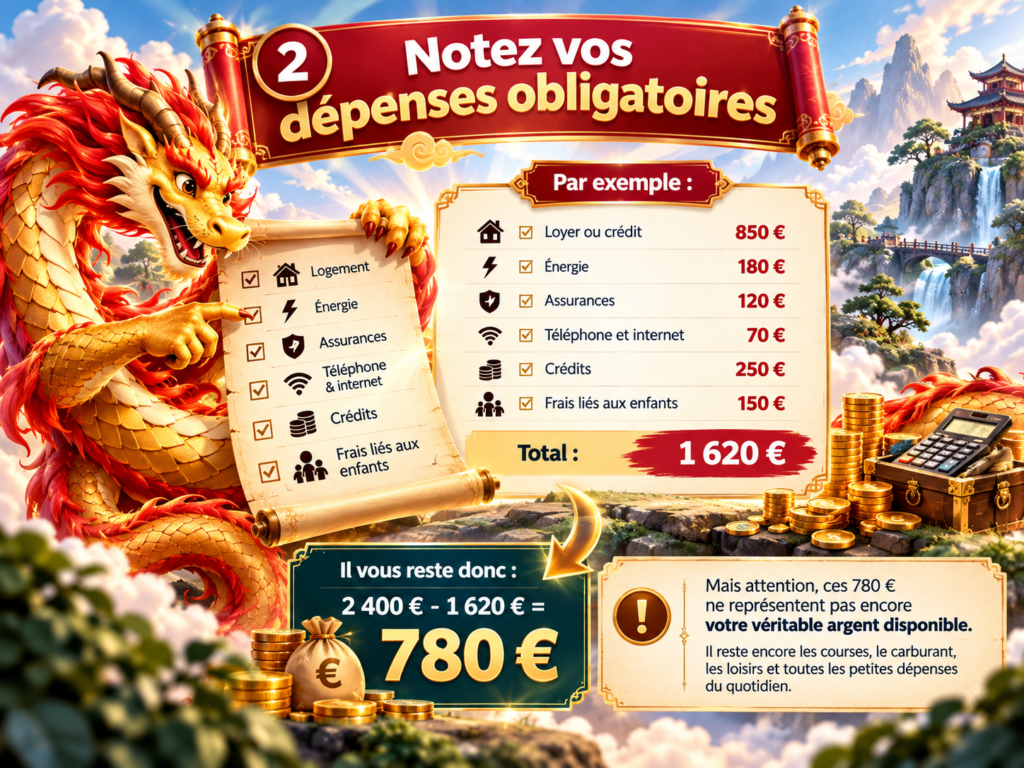
| Loyer ou crédit hypothécaire | 850 € |
| Énergie | 180 € |
| Assurances mensuelles | 120 € |
| Téléphone et internet | 70 € |
| Autres crédits | 250 € |
| Frais liés aux enfants | 150 € |
| Total des dépenses fixes | 1 620 € |
Il vous reste donc :
2 400 € – 1 620 €
780 € disponibles
Attention, ces 780 € ne représentent pas encore l’argent que vous pouvez épargner.
Vous devez encore payer vos courses, vos déplacements, vos loisirs et toutes les dépenses du quotidien.
3. Regardez ce que vous dépensez vraiment
C’est souvent à cette étape que le budget devient intéressant.
Prenez vos relevés bancaires des trois derniers mois. Regardez vos achats et vos paiements sans chercher à vous juger.
Votre objectif est simplement de comprendre vos habitudes.
Classez vos dépenses par catégorie
Pour commencer, quelques catégories suffisent :
- Alimentation et courses
- Transport et carburant
- Restaurants et sorties
- Shopping et achats personnels
- Abonnements
- Loisirs
- Autres dépenses courantes
Prenez soin de ne pas compter deux fois une dépense déjà reprise dans vos charges fixes.
Imaginons vos dépenses mensuelles
| Catégorie | Montant |
|---|---|
| Courses | 350 € |
| Carburant | 150 € |
| Restaurants et loisirs | 120 € |
| Achats divers | 80 € |
| Total | 700 € |
Sur les 780 € qu’il vous restait après vos charges fixes, vous dépensez maintenant 700 €.
780 € – 700 €
80 € restants
Votre budget commence à prendre forme. Vous comprenez peut-être pourquoi vous avez parfois l’impression de ne pas savoir où est passé votre argent.
Mais notre calcul n’est pas encore terminé.
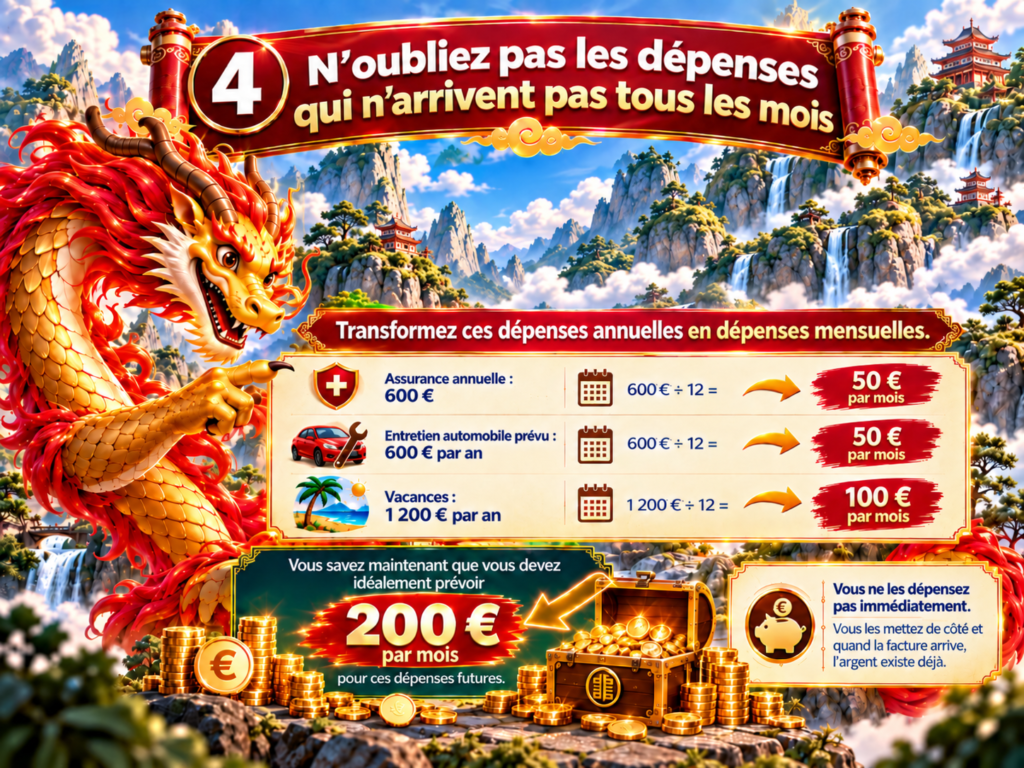
4. N’oubliez pas les dépenses qui n’arrivent pas tous les mois
C’est l’une des erreurs les plus fréquentes dans la gestion d’un budget.
Vous payez certaines factures une ou deux fois par an. Comme elles ne reviennent pas chaque mois, vous risquez de les oublier dans vos calculs.
Pensez notamment à :
- Vos assurances annuelles
- L’entretien de votre voiture
- Vos vacances
- La rentrée scolaire
- Les entretiens de votre logement
Ces dépenses ne sont pas nécessairement imprévues. Vous savez généralement qu’elles arriveront, même si vous ne connaissez pas toujours leur montant exact.
La solution : transformez-les en dépenses mensuelles
Reprenons quelques exemples de dépenses qui ne figurent pas encore dans notre budget.
| Dépense | Coût annuel | Provision mensuelle |
|---|---|---|
| Assurance annuelle distincte | 600 € | 50 € |
| Entretien automobile | 600 € | 50 € |
| Vacances | 1 200 € | 100 € |
| Total | 2 400 € | 200 € |
Vous devez donc idéalement réserver 200 € par mois pour financer ces dépenses futures.
Vous ne dépensez pas immédiatement cet argent. Vous le mettez de côté pour pouvoir payer les factures lorsqu’elles arrivent.
Quel est l’impact sur notre budget ?
Nous avions calculé un solde de 80 €. Si nous retirons les 200 € nécessaires à nos dépenses annuelles, le résultat devient négatif.
80 € – 200 €
Déficit mensuel : 120 €
Voilà pourquoi il est important de tenir compte de toutes vos dépenses. Sans ces provisions, votre budget semblait positif, alors qu’il ne permet pas de financer l’ensemble de vos besoins.
5. Décidez où doit aller votre argent
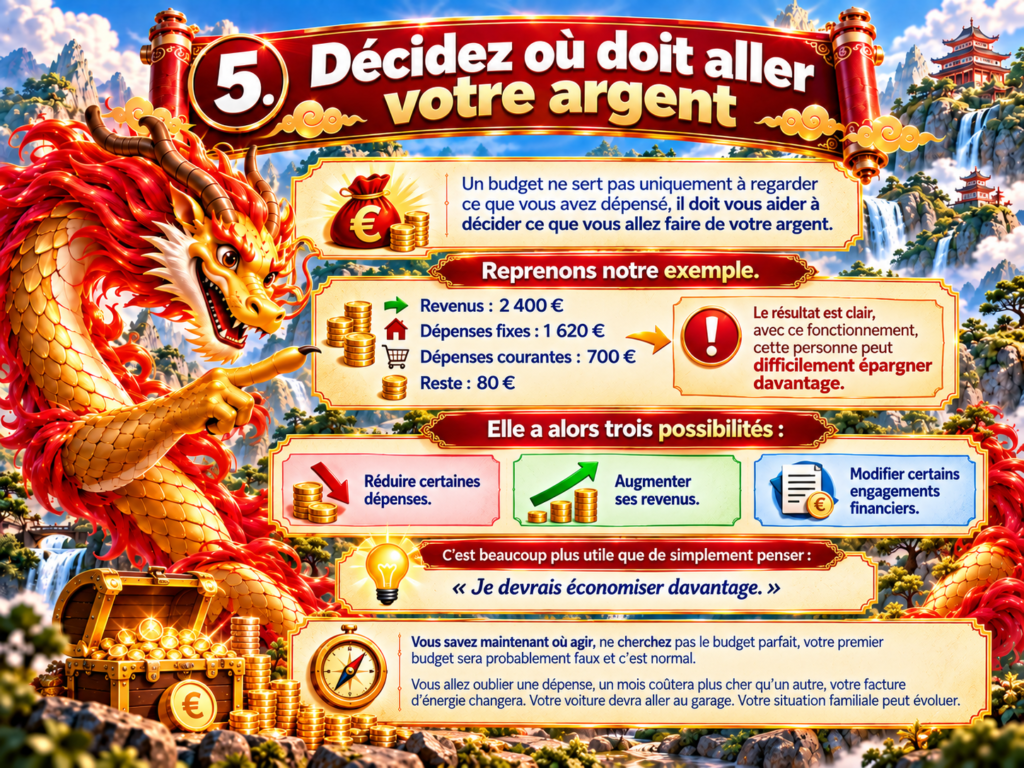
Un budget ne sert pas uniquement à regarder ce que vous avez dépensé.
Il doit surtout vous aider à décider ce que vous allez faire de votre argent.
Reprenons notre budget complet
| Catégorie | Montant mensuel |
|---|---|
| Revenus | 2 400 € |
| Dépenses fixes | – 1 620 € |
| Dépenses courantes | – 700 € |
| Provisions pour dépenses annuelles | – 200 € |
| Résultat mensuel | – 120 € |
Le résultat est clair. Avec son fonctionnement actuel, cette personne dépense ou réserve 120 € de plus que ses revenus chaque mois.
Pour retrouver un budget équilibré, elle dispose de trois possibilités.
Réduire certaines dépenses
Identifiez les dépenses que vous pouvez diminuer sans désorganiser votre quotidien. Vous pouvez, par exemple, comparer vos contrats ou revoir certains abonnements.
Augmenter vos revenus
Selon votre situation, une activité complémentaire, une évolution professionnelle ou la vente d’objets inutilisés peuvent vous aider à améliorer votre situation financière.
Modifier certains engagements financiers
Vous pouvez également examiner vos contrats et vos engagements financiers pour déterminer si certaines adaptations sont pertinentes et possibles.
Le but n’est pas de tout changer du jour au lendemain. Commencez par les actions qui auront un véritable impact sur votre budget.
Ne cherchez pas le budget parfait
Votre premier budget sera probablement imprécis, et c’est normal.
Vous allez peut-être oublier une dépense. Certains mois coûteront plus cher que d’autres. Votre facture d’énergie évoluera et votre voiture devra peut-être passer au garage.
Votre situation personnelle et vos priorités peuvent également changer.
Un budget n’est donc pas quelque chose que vous construisez une fois pour toutes. Vous devez l’ajuster régulièrement.
Pendant les premiers mois, comparez simplement vos prévisions à vos dépenses réelles.
Progressivement, vous comprendrez mieux vos habitudes et votre budget deviendra plus précis.
Le budget simple à retenir
Pour gérer votre argent au quotidien, vous pouvez organiser votre budget autour de quatre grands blocs.
| Bloc | Ce qu’il comprend |
|---|---|
| 1. Revenus | Tout l’argent disponible qui entre sur votre compte. |
| 2. Dépenses obligatoires | Logement, énergie, assurances, crédits et autres charges fixes. |
| 3. Vie quotidienne | Courses, transport, loisirs et dépenses personnelles. |
| 4. Épargne et projets | Dépenses futures, réserve de sécurité, vacances, voiture, maison et autres objectifs. |
Vous n’avez pas besoin de davantage de catégories pour commencer.
L’essentiel est de savoir combien vous gagnez, combien vous dépensez et quelle somme vous pouvez consacrer à vos projets.
Et si votre budget est négatif ?
Si vos dépenses dépassent vos revenus, ne cherchez pas immédiatement à supprimer tous vos plaisirs.
Commencez par examiner les montants qui peuvent réellement améliorer votre situation.
Regardez notamment :
- Vos assurances
- Vos abonnements
- Vos crédits
- Vos dépenses énergétiques
- Vos contrats de téléphonie
- Vos dépenses alimentaires
Une économie de 5 € reste utile. Mais diminuer une dépense récurrente de 50 € vous permet d’économiser 600 € sur une année.
Commencez donc par les dépenses sur lesquelles vous pouvez obtenir un résultat significatif.
Votre première mission : construisez votre budget
Vous connaissez maintenant la méthode. Il est temps de passer à la pratique.
Prenez vos trois derniers relevés bancaires et rassemblez les informations suivantes :
- Vos revenus mensuels nets.
- Vos dépenses fixes et obligatoires.
- Vos dépenses courantes.
- Vos dépenses annuelles, converties en provisions mensuelles.
Effectuez ensuite ce calcul :
Revenus – dépenses – provisions = résultat mensuel
Comment interpréter votre résultat ?
Votre résultat est positif. Vous pouvez commencer à affecter une partie de votre marge à votre épargne de précaution et à vos projets.
Votre résultat est proche de zéro. Votre priorité est de dégager une marge pour pouvoir faire face aux dépenses imprévues.
Votre résultat est négatif. Vous devez identifier les dépenses à modifier ou les possibilités d’augmenter vos revenus pour retrouver l’équilibre.
Ne cherchez pas à tout résoudre immédiatement. Votre premier objectif est simplement de comprendre votre situation et de choisir une première action concrète.
Votre budget doit vous aider à faire des choix
Un budget n’est pas là pour vous empêcher de dépenser.
Il vous permet de choisir comment utiliser votre argent en fonction de vos besoins et de vos priorités.
Cette démarche devient particulièrement importante lorsque vous préparez un projet plus ambitieux, comme l’achat d’une voiture, la réalisation de travaux, un investissement ou l’acquisition de votre première maison.
En comprenant votre budget, vous pouvez progressivement construire une situation financière plus stable et avancer vers vos objectifs.
Et maintenant, passez à l’épargne.
Vous avez construit votre budget et identifié les sommes dont vous disposez.
Dans le prochain article d’Inner Dragon Company, nous verrons comment constituer vos premiers 1 000 € d’épargne lorsque vous partez de zéro.
Vous découvrirez une méthode progressive pour commencer à épargner, même avec des moyens limités.