
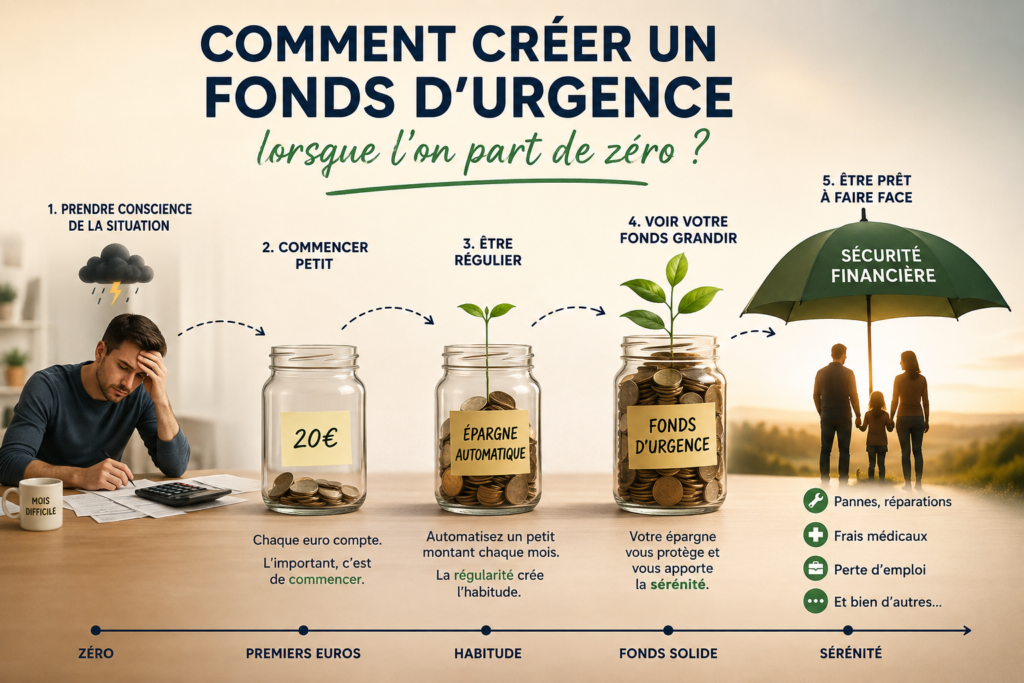
Introduction
Il y a des dépenses que vous voyez venir.
Les vacances d’été, les cadeaux de fin d’année, l’entretien annuel de votre voiture ou encore la rentrée scolaire font partie de ces dépenses prévisibles. Elles peuvent être anticipées, intégrées dans un budget et réparties sur plusieurs mois.
Et puis, il y a celles qui arrivent sans prévenir.
Votre voiture refuse de démarrer un lundi matin. Votre chaudière tombe en panne en plein hiver. Une fuite d’eau nécessite une intervention urgente. Une facture médicale se révèle plus élevée que prévu. Ou, plus difficile encore, une perte d’emploi réduit brutalement les revenus de votre foyer.
Ces événements ont un point commun : ils surviennent rarement au moment où votre budget est le plus confortable.
Pourtant, ce ne sont pas toujours les imprévus eux-mêmes qui mettent une situation financière en difficulté. Ce qui fragilise réellement votre équilibre, c’est l’absence de réserve pour y faire face.
Lorsqu’aucune épargne n’est disponible, une dépense inattendue peut entraîner une succession de décisions prises dans l’urgence. Vous utilisez une réserve de crédit, vous sollicitez un prêt personnel, vous reportez le paiement d’une autre facture ou vous renoncez temporairement à un projet important.
En quelques jours, un problème de quelques centaines d’euros peut ainsi produire des conséquences qui se feront sentir pendant plusieurs mois.
À l’inverse, deux personnes peuvent être confrontées au même imprévu sans vivre la même expérience financière.
L’une devra emprunter, repousser certaines dépenses ou demander de l’aide à un proche.
L’autre pourra simplement utiliser une somme qu’elle avait mise de côté précisément pour ce type de situation.
La différence ne tient pas nécessairement au niveau de revenu.
Elle tient souvent à une décision prise bien avant que le problème ne survienne : constituer progressivement une réserve dédiée aux imprévus.
Cette réserve porte un nom : le fonds d’urgence.
À première vue, le principe semble simple. Pourtant, il constitue l’un des fondements d’une gestion financière solide. Avant de chercher à investir, à préparer un achat immobilier ou à optimiser chaque dépense de votre budget, disposer d’une marge de sécurité vous permet d’absorber les aléas de la vie sans remettre en cause tout ce que vous construisez.
Le fonds d’urgence ne vous rendra pas plus riche du jour au lendemain.
Il peut cependant vous éviter de vous appauvrir lorsqu’une difficulté survient.
C’est une nuance essentielle.
Lorsque vous ne disposez d’aucune réserve, chaque imprévu devient potentiellement une dette. Une panne, une réparation ou une baisse temporaire de revenus ne représente alors plus seulement une dépense ponctuelle. Elle peut entraîner des intérêts, de nouvelles mensualités et une réduction durable de votre capacité à épargner.
À l’inverse, lorsque vous possédez une réserve accessible, le même événement reste désagréable, mais il ne provoque pas nécessairement une crise financière.
Le fonds d’urgence agit donc comme un amortisseur.
Il ne supprime pas les difficultés.
Il réduit leur impact.
Malgré cela, beaucoup de personnes considèrent encore cette épargne comme un objectif inaccessible.
« Je commencerai lorsque je gagnerai davantage. »
« Avec mon budget actuel, je ne peux rien mettre de côté. »
« J’épargnerai lorsque mes crédits seront remboursés. »
Ces réactions sont compréhensibles. Lorsque les fins de mois sont déjà serrées, l’idée de constituer une réserve de plusieurs milliers d’euros peut sembler irréaliste.
Le problème vient souvent de l’objectif que l’on se fixe dès le départ.
Si vous imaginez immédiatement devoir épargner trois ou six mois de revenus, la distance paraît immense. Le fonds d’urgence devient alors un projet pour plus tard, lorsque votre situation sera meilleure, votre salaire plus élevé ou vos dépenses moins importantes.
Mais cette vision oublie une chose essentielle : un fonds d’urgence ne se construit pas en une seule fois.
Il se constitue progressivement.
Il peut commencer avec 20 euros, 50 euros ou 100 euros. Le premier objectif n’est pas de couvrir plusieurs mois de dépenses. Il est de devenir un peu moins vulnérable qu’hier.
Chaque somme mise de côté réduit légèrement le risque de devoir emprunter lors du prochain imprévu.
Chaque versement renforce votre marge de manœuvre.
Chaque mois de régularité transforme une intention en système.
C’est précisément l’objectif de cet article.
Il ne s’agit pas simplement de vous rappeler qu’il serait prudent de disposer d’une épargne de sécurité. Ce conseil est déjà largement connu.
Il s’agit de vous montrer comment créer un fonds d’urgence lorsque vous partez de zéro, comment fixer un premier objectif réaliste, comment trouver une capacité d’épargne même avec un budget limité et comment éviter que cette réserve ne soit utilisée pour de mauvaises raisons.
Parce que la sécurité financière ne commence pas le jour où vous avez accumulé plusieurs milliers d’euros.
Elle commence le jour où vous créez une première distance entre vous et le prochain imprévu.
Au départ, cette distance peut sembler modeste.
Mais, euro après euro, elle finit par transformer votre manière de vivre les difficultés.
Jusqu’au jour où une panne, une facture inattendue ou une baisse temporaire de revenus ne représente plus une catastrophe financière.
Seulement un imprévu.
Pourquoi un fonds d’urgence est-il plus important que commencer à investir ?
À première vue, le choix peut sembler évident.
D’un côté, vous pouvez conserver votre argent sur un compte d’épargne dont la rémunération reste généralement limitée. De l’autre, vous pouvez l’investir dans des actifs susceptibles de produire un rendement plus important sur le long terme.
Si votre objectif est de développer votre patrimoine, pourquoi ne pas commencer à investir immédiatement ?
La réponse tient en une idée simple :
un investissement a besoin de temps pour produire ses effets. Un imprévu, lui, n’attend pas.
C’est précisément cette différence qui explique pourquoi la constitution d’une épargne de précaution est généralement recommandée avant la recherche de rendement. Le Consumer Financial Protection Bureau considère notamment le fonds d’urgence comme l’une des premières étapes permettant de se protéger contre les chocs financiers et de limiter le recours au crédit.[1]
Investir suppose de pouvoir laisser son argent travailler
Lorsque vous investissez dans des actions, des ETF ou d’autres actifs financiers, vous acceptez une réalité incontournable : leur valeur peut fluctuer.
Certaines périodes sont favorables.
D’autres le sont beaucoup moins.
Même un investissement cohérent, diversifié et pensé pour le long terme peut perdre temporairement une partie de sa valeur. Cette baisse n’est pas nécessairement problématique si vous pouvez attendre. Le temps permet à votre stratégie de suivre son cours sans que vous soyez contraint d’intervenir à chaque mouvement des marchés.
Mais cette logique repose sur une condition essentielle : vous devez pouvoir laisser votre argent investi.
Imaginez que vous commenciez à placer une partie de vos économies chaque mois. Quelques mois plus tard, votre voiture tombe en panne et la réparation coûte 1 500 euros.
Si vous ne disposez d’aucune réserve disponible, vous devrez trouver rapidement une autre source de financement. Vous pourriez utiliser un crédit, reporter certaines dépenses ou vendre une partie de vos investissements.
Or, les marchés ne tiennent pas compte de vos besoins personnels.
Ils peuvent être en hausse au moment où vous avez besoin de cet argent, mais ils peuvent aussi traverser une période de baisse. Dans ce second cas, vous pourriez être obligé de vendre vos placements à un moment défavorable.
Vous ne subiriez alors plus seulement une dépense imprévue.
Vous transformeriez également une perte temporaire sur les marchés en perte réellement encaissée.
Le problème n’est donc pas d’investir.
Le problème est d’investir de l’argent dont vous pourriez avoir besoin à court terme.
Le fonds d’urgence protège aussi vos investissements
Le fonds d’urgence est souvent présenté comme une protection contre les factures inattendues.
C’est exact, mais incomplet.
Il protège également votre stratégie d’investissement.
Imaginons deux personnes disposant d’un portefeuille identique. Toutes les deux subissent une baisse des marchés au moment où une dépense urgente de 2 000 euros se présente.
La première possède une épargne de précaution. Elle utilise une partie de cette réserve et laisse ses investissements intacts.
La seconde ne dispose d’aucun fonds d’urgence. Elle doit vendre une partie de son portefeuille pour régler la dépense.
Si les marchés se redressent ensuite, la première personne peut profiter pleinement de cette reprise. La seconde ne récupérera pas la croissance future de la partie du portefeuille qu’elle a dû vendre.
Cette différence ne provient pas de la qualité des placements choisis.
Elle provient de la capacité à éviter une vente forcée.
Le fonds d’urgence ne concurrence donc pas votre portefeuille d’investissement. Il lui donne le temps nécessaire pour remplir sa fonction.
Le premier rendement du fonds d’urgence consiste à éviter une dette
Lorsqu’on parle de rendement, on pense généralement aux intérêts, aux dividendes ou aux plus-values.
Pourtant, éviter une dépense supplémentaire constitue également un gain financier.
Prenons l’exemple d’une réparation urgente coûtant 1 000 euros.
Si vous disposez de cette somme sur un compte accessible, la dépense vous coûte 1 000 euros.
Si vous devez emprunter pour la financer, son coût réel peut augmenter en raison des intérêts et des éventuels frais liés au crédit. Vous ajoutez également une nouvelle mensualité à votre budget, ce qui réduit votre capacité à épargner au cours des mois suivants.
Le fonds d’urgence ne génère pas nécessairement un rendement élevé.
Mais il peut vous éviter un coût certain.
Cette protection est particulièrement importante lorsque l’alternative consiste à recourir à un crédit coûteux. Les recommandations du CFPB insistent justement sur le rôle de l’épargne d’urgence pour réduire la dépendance aux cartes de crédit, aux prêts et aux autres formes d’endettement lors d’une dépense imprévue.[1]
Le rendement du fonds d’urgence ne se trouve donc pas uniquement dans les intérêts produits par le compte sur lequel il est conservé.
Il se trouve également dans les intérêts que vous n’aurez pas à payer.
La disponibilité n’est pas un défaut
Il est fréquent d’entendre qu’un argent placé sur un compte d’épargne « ne travaille pas suffisamment ».
Cette affirmation n’est vraie que si l’on oublie la fonction de cet argent.
L’objectif principal d’un fonds d’urgence n’est pas de maximiser le rendement. Il doit avant tout être :
- protégé contre une perte importante de valeur ;
- disponible rapidement ;
- séparé des dépenses courantes ;
- accessible lorsqu’une véritable urgence survient.
Ces caractéristiques impliquent généralement d’accepter une rémunération plus faible que celle que l’on pourrait espérer avec des actifs plus risqués.
Mais ce rendement limité n’est pas une erreur de stratégie.
Il représente le prix de la disponibilité et de la stabilité.
Une somme investie peut produire davantage sur le long terme. Elle peut aussi perdre de la valeur à court terme ou nécessiter une vente au mauvais moment.
Une somme conservée dans un fonds d’urgence poursuit une autre mission : être présente exactement le jour où vous en avez besoin.
Comparer directement le rendement d’un fonds d’urgence à celui d’un investissement revient donc à comparer deux outils qui ne remplissent pas la même fonction.
La sécurité financière influence vos décisions
Un imprévu financier ne produit pas seulement un coût matériel.
Il peut également provoquer du stress, un sentiment de perte de contrôle et des décisions prises dans la précipitation.
Lorsque vous ne disposez d’aucune réserve, vous avez moins de temps pour réfléchir. Vous devez parfois accepter rapidement un crédit, vendre un actif ou choisir une solution plus coûteuse simplement parce qu’elle est immédiatement disponible.
Un fonds d’urgence vous offre du temps.
Il vous permet de comparer plusieurs devis, d’attendre un remboursement, de rechercher une solution moins coûteuse ou de traverser temporairement une baisse de revenus sans remettre immédiatement en cause l’ensemble de votre budget.
Les travaux du Consumer Financial Protection Bureau montrent une association importante entre le niveau d’épargne d’urgence et le bien-être financier. Les personnes disposant d’une réserve suffisante déclarent généralement moins de difficultés à honorer leurs obligations et présentent une meilleure capacité à absorber les chocs financiers.[2]
Une autre étude du même organisme souligne également l’importance du comportement d’épargne. À situation comparable, les personnes qui épargnent régulièrement apparaissent souvent mieux préparées financièrement que celles qui ne le font pas.[3]
Le fonds d’urgence protège donc plus que votre argent.
Il protège également votre capacité à prendre des décisions réfléchies.
Construire les fondations avant les étages
L’investissement joue un rôle essentiel dans la construction d’un patrimoine à long terme.
Mais il ne remplit pas la même fonction que l’épargne de précaution.
Le fonds d’urgence protège votre situation actuelle.
L’investissement prépare votre situation future.
Chercher à développer votre patrimoine sans protéger votre équilibre immédiat revient à construire une maison en commençant par les étages, sans avoir suffisamment consolidé les fondations.
Tant que tout se passe bien, la structure peut sembler tenir.
Mais le premier choc révèle sa fragilité.
L’objectif n’est donc pas de choisir définitivement entre épargner et investir. Il s’agit de comprendre dans quel ordre ces deux démarches sont les plus efficaces.
Vous pouvez commencer par constituer une première réserve modeste, destinée aux urgences les plus courantes. Une fois cette base installée, vous pouvez progressivement investir tout en continuant à renforcer votre fonds de sécurité.
Cette approche évite d’attendre plusieurs années avant de réaliser votre premier investissement, tout en limitant le risque de devoir vendre vos placements au premier imprévu.
La logique peut se résumer ainsi :
sécuriser d’abord ce que vous avez, puis chercher à le développer.
L’OCDE souligne d’ailleurs que l’absence de réserves financières rend les ménages plus vulnérables aux pertes de revenus et aux dépenses inattendues. Une faible capacité à absorber ces chocs peut accroître le risque d’endettement et d’insécurité financière.[4]
Le fonds d’urgence n’est donc pas un obstacle à l’investissement.
Il constitue la base qui vous permet d’investir avec davantage de stabilité, de patience et de cohérence.
Combien faut-il mettre de côté dans un fonds d’urgence ?
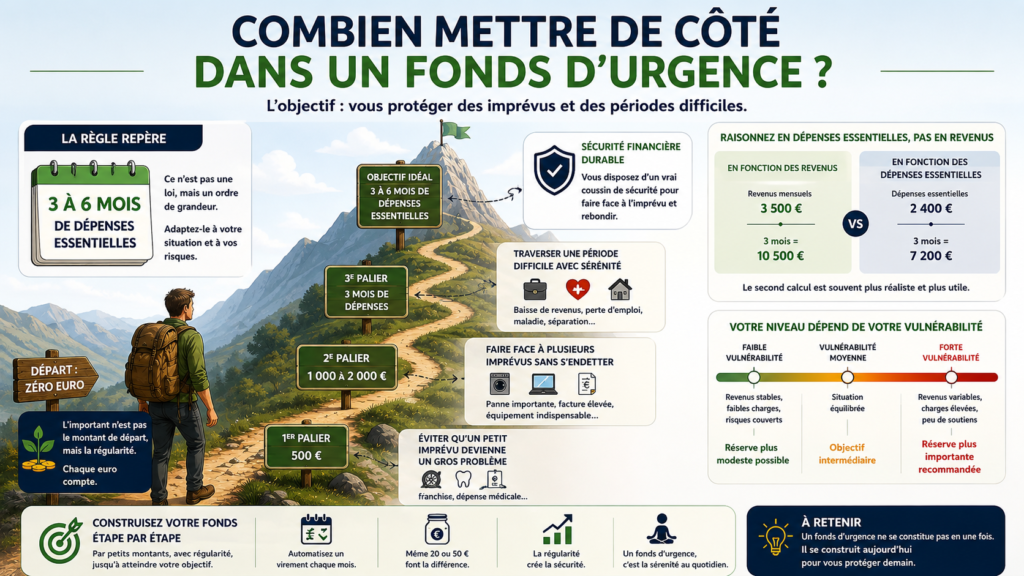
Lorsqu’on cherche à constituer un fonds d’urgence, une recommandation revient presque systématiquement :
mettez de côté l’équivalent de trois à six mois de dépenses.
Ce conseil offre un repère simple. Il permet de transformer une idée abstraite — « avoir suffisamment d’épargne » — en un objectif plus concret.
Mais il peut aussi devenir décourageant.
Si vos dépenses mensuelles atteignent 2 000 euros, trois mois représentent déjà 6 000 euros. Six mois portent l’objectif à 12 000 euros.
Lorsque vous partez de zéro, ces montants peuvent sembler si éloignés que vous pourriez être tenté de reporter entièrement le projet.
Vous pourriez vous dire que vous commencerez lorsque votre salaire augmentera, lorsque certains crédits seront remboursés ou lorsque votre budget sera plus confortable.
Ce serait pourtant une mauvaise manière d’interpréter cette recommandation.
La règle des trois à six mois ne vous indique pas la somme que vous devez posséder avant que votre fonds d’urgence devienne utile.
Elle vous donne une direction à long terme.
Un fonds d’urgence de 500 euros ne remplacera évidemment pas six mois de revenus. Mais il peut déjà payer une réparation, une franchise d’assurance, une facture médicale ou le remplacement d’un appareil indispensable.
Entre zéro euro et un fonds parfaitement constitué, il existe donc plusieurs niveaux de protection.
Le véritable objectif consiste à déterminer le niveau dont vous avez besoin, puis à le construire progressivement.
Il faut raisonner en dépenses essentielles, pas nécessairement en revenus
Une première distinction est indispensable.
Votre objectif ne doit pas forcément correspondre à trois ou six mois de salaire.
Il doit plutôt représenter plusieurs mois de dépenses essentielles.
Cette différence peut être importante.
Supposons que votre foyer reçoive 3 500 euros nets par mois, mais que ses dépenses indispensables atteignent 2 400 euros.
Un fonds équivalant à trois mois de revenus représenterait 10 500 euros.
Un fonds équivalant à trois mois de dépenses essentielles représenterait 7 200 euros.
Le second calcul est généralement plus cohérent avec la fonction du fonds d’urgence.
En cas de baisse temporaire des revenus, votre objectif ne sera pas nécessairement de maintenir toutes vos habitudes de consommation. Il sera d’abord de continuer à payer ce qui ne peut pas raisonnablement être interrompu.
Les dépenses essentielles peuvent notamment comprendre :
- le logement ;
- l’énergie et l’eau ;
- l’alimentation de base ;
- les assurances indispensables ;
- les remboursements de crédits ;
- les frais de transport nécessaires au travail ;
- les soins de santé ;
- les frais liés aux enfants ;
- les télécommunications essentielles ;
- les éventuelles pensions alimentaires ou autres obligations régulières.
En revanche, les sorties, les abonnements de loisirs, les achats non urgents, les vacances ou certaines dépenses de confort peuvent souvent être réduits temporairement.
Cela ne signifie pas que ces dépenses sont inutiles.
Cela signifie simplement qu’elles ne déterminent pas le montant minimal nécessaire pour traverser une urgence financière.
Le Consumer Financial Protection Bureau évoque couramment un coussin correspondant à trois à six mois de dépenses, notamment lorsqu’il s’agit de préserver une réserve après un achat immobilier.[3] Ce repère est utile, mais il ne remplace pas l’analyse de votre situation personnelle.
La règle des trois à six mois n’est pas une loi
Les trois à six mois de dépenses constituent un ordre de grandeur.
Ils ne représentent ni une obligation légale ni une formule scientifique capable de prédire précisément votre prochain besoin financier.
Cette règle cherche principalement à couvrir deux catégories de risques.
La première concerne les dépenses ponctuelles importantes : une réparation automobile, un problème dans le logement, une franchise d’assurance ou une dépense médicale.
La seconde concerne une interruption ou une diminution temporaire des revenus : perte d’emploi, maladie, baisse d’activité professionnelle ou séparation.
Or, tout le monde n’est pas exposé à ces risques de la même manière.
Une personne disposant d’un emploi stable, de faibles charges et de plusieurs soutiens possibles n’a pas nécessairement besoin de la même réserve qu’une personne indépendante, seule responsable des revenus de sa famille et propriétaire d’un logement ancien.
C’est pourquoi le montant du fonds d’urgence doit être adapté à votre degré de vulnérabilité.
Plus votre situation contient de sources d’incertitude, plus votre réserve devrait être importante.
À l’inverse, lorsque vos revenus sont stables, vos charges limitées et vos risques largement couverts, une réserve plus modeste peut parfois être suffisante.
Commencez par un premier seuil de protection
Lorsque vous partez de zéro, viser immédiatement six mois de dépenses peut rendre l’objectif inutilement intimidant.
Il est souvent plus efficace de construire le fonds d’urgence par paliers.
Premier palier : éviter que chaque imprévu devienne une dette
Le premier objectif peut être de réunir une somme comprise, par exemple, entre 500 et 1 000 euros.
Ce montant n’a rien d’universel. Il doit être adapté au coût des imprévus les plus probables dans votre situation.
L’objectif de ce premier palier est simple : pouvoir absorber une dépense courante sans utiliser immédiatement un crédit ou mettre votre compte bancaire en difficulté.
Posez-vous cette question :
Quelle est la dépense urgente la plus vraisemblable que je pourrais devoir payer au cours des prochains mois ?
Si vous utilisez quotidiennement une voiture ancienne pour travailler, une réparation mécanique peut constituer votre premier risque.
Si vous êtes propriétaire, il peut s’agir d’une intervention urgente dans le logement.
Si votre santé génère régulièrement des frais mal remboursés, votre premier seuil devra en tenir compte.
Ce premier montant ne représente pas encore un fonds d’urgence complet.
Il constitue votre première ligne de défense.
Deuxième palier : couvrir un mois de dépenses essentielles
Une fois votre première réserve constituée, vous pouvez viser l’équivalent d’un mois de dépenses indispensables.
Ce palier apporte déjà une protection plus large.
Il peut vous permettre de faire face à un retard de paiement, à une baisse temporaire de revenus ou à plusieurs dépenses imprévues rapprochées.
Il vous donne également le temps de réorganiser votre budget avant de devoir emprunter ou vendre un actif.
Pour de nombreuses personnes, atteindre un mois de dépenses représente un changement important.
Le fonds ne couvre plus seulement une facture.
Il commence à couvrir une période.
Troisième palier : atteindre trois mois de dépenses essentielles
L’équivalent de trois mois de dépenses constitue une base plus solide.
Cette somme peut vous donner une réelle marge en cas de perte temporaire de revenus ou de problème important.
Elle ne garantit pas que vous pourrez traverser toutes les situations sans difficulté, mais elle réduit fortement le risque de devoir prendre une décision financière immédiate sous la pression.
Ce niveau peut être un objectif raisonnable pour une personne dont les revenus sont relativement stables, dont les charges sont maîtrisées et dont les principaux risques sont correctement assurés.
Quatrième palier : aller vers six mois ou davantage
Une réserve correspondant à six mois de dépenses peut être plus adaptée lorsque les revenus sont instables, lorsqu’un seul salaire fait vivre le ménage ou lorsqu’un retour rapide à l’emploi n’est pas garanti.
Dans certaines situations, il peut même être raisonnable de dépasser six mois.
Ce choix ne doit toutefois pas être automatique.
Au-delà d’un certain niveau, accumuler toujours plus de liquidités peut ralentir d’autres objectifs : remboursement de dettes coûteuses, investissement à long terme, achat immobilier ou préparation de la retraite.
Le fonds d’urgence doit être suffisamment grand pour vous protéger.
Il n’a pas besoin de devenir une réserve illimitée.
Certaines situations justifient une réserve plus importante
La règle générale doit être revue à la hausse lorsque votre situation comporte davantage de risques.
Vous êtes indépendant ou vos revenus sont irréguliers
Un salarié reçoit généralement un revenu à intervalles réguliers, même si son emploi n’est jamais totalement exempt de risque.
Un indépendant, un freelance, un commerçant ou une personne rémunérée en partie à la commission peut connaître des variations beaucoup plus importantes.
Une baisse d’activité peut durer plusieurs mois. Un client peut payer en retard. Une maladie peut réduire directement la capacité de travailler. Certaines charges professionnelles continuent également à courir, même lorsque les recettes diminuent.
Dans ce cas, un fonds limité à quelques semaines de dépenses peut s’épuiser rapidement.
Une réserve de six mois, voire davantage selon le secteur et la variabilité des revenus, peut être plus appropriée.
Il peut également être utile de distinguer deux réserves :
- un fonds d’urgence personnel ;
- une trésorerie destinée aux besoins de l’activité professionnelle.
Les mélanger donne parfois une impression trompeuse de sécurité. Une somme qui doit servir au paiement des cotisations, des impôts, des fournisseurs ou des charges de l’entreprise n’est pas réellement disponible pour les besoins du ménage.
Les travaux de l’OCDE sur l’instabilité des revenus en Europe montrent que cette instabilité ne concerne pas uniquement le montant annuel gagné. Les variations d’un mois à l’autre peuvent également créer de l’insécurité, surtout lorsque les ménages disposent de peu d’actifs liquides pour absorber le choc.[4]
Votre foyer dépend d’un seul revenu
Lorsqu’un ménage dispose de deux revenus, la perte de l’un d’entre eux reste grave, mais le second peut parfois continuer à couvrir une partie des charges.
Lorsqu’un seul revenu finance l’ensemble du foyer, sa disparition temporaire produit un effet beaucoup plus brutal.
Dans cette situation, une réserve plus importante est généralement prudente, surtout lorsque plusieurs personnes dépendent de ce revenu.
Il faut également tenir compte du délai probable nécessaire pour retrouver une situation stable.
Certains métiers permettent de retrouver rapidement un emploi.
D’autres nécessitent une recherche plus longue, une mobilité géographique, une formation ou l’acceptation d’une baisse de salaire.
Le bon montant ne dépend donc pas seulement de la probabilité de perdre vos revenus.
Il dépend aussi du temps nécessaire pour les remplacer.
Vous avez des enfants ou des personnes à charge
Les dépenses d’un foyer avec enfants sont moins facilement compressibles.
L’alimentation, le logement, les déplacements, les soins, la garde et la scolarité continuent même lorsqu’un revenu diminue.
De nouveaux frais peuvent également apparaître rapidement.
Une réserve qui serait suffisante pour une personne seule peut donc être trop limitée pour une famille.
Le nombre de personnes dans le ménage n’est toutefois pas le seul critère.
Il faut observer la structure réelle des charges.
Une famille disposant de deux revenus stables, de faibles dettes et d’un logement peu coûteux peut être moins vulnérable qu’une personne seule supportant un crédit élevé et des revenus variables.
L’objectif n’est pas d’appliquer mécaniquement une majoration par enfant.
Il est de mesurer la part de votre budget qui resterait incompressible pendant une période difficile.
Vous êtes propriétaire de votre logement
Être propriétaire apporte une certaine stabilité, mais expose également à des dépenses que le locataire ne supporte généralement pas directement.
Une chaudière, une toiture, une installation électrique ou une canalisation peut nécessiter une intervention urgente.
Toutes les réparations ne doivent cependant pas être financées par le fonds d’urgence.
Les travaux prévisibles liés à l’entretien normal du logement devraient idéalement faire l’objet d’une épargne séparée.
Une toiture ancienne dont le remplacement est attendu dans quelques années n’est pas véritablement un imprévu.
En revanche, une fuite soudaine ou une panne essentielle peut justifier l’utilisation du fonds d’urgence.
Un propriétaire devrait donc envisager deux réserves distinctes :
- une épargne destinée à l’entretien prévisible du logement ;
- un fonds d’urgence destiné aux événements inattendus.
Cette séparation évite d’épuiser toute votre sécurité financière lors d’un gros entretien qui aurait pu être anticipé.
Vous dépendez fortement de votre véhicule
Pour certaines personnes, une voiture est un confort.
Pour d’autres, elle est indispensable pour travailler, conduire les enfants, recevoir des soins ou vivre dans une zone mal desservie.
Plus votre revenu dépend de votre mobilité, plus une panne représente un risque financier important.
Le montant de votre première réserve peut alors être basé sur le coût d’une réparation sérieuse, d’une franchise d’assurance ou d’une solution de transport temporaire.
L’âge, l’état et le nombre de véhicules du foyer doivent également être pris en compte.
Un couple possédant deux voitures anciennes n’est pas exposé au même risque qu’un ménage utilisant un véhicule récent encore couvert par une garantie.
Vous avez des dépenses médicales régulières ou peu prévisibles
Dans les pays disposant d’une couverture sociale importante, les soins de santé restent rarement entièrement gratuits.
Des franchises, des médicaments, des traitements, des déplacements ou des périodes d’incapacité peuvent produire une charge financière.
Lorsqu’un membre du foyer connaît des dépenses médicales récurrentes, le fonds doit tenir compte du montant qui reste réellement à charge après les remboursements.
Il faut toutefois distinguer une nouvelle fois le prévisible de l’imprévisible.
Un traitement payé tous les mois doit être intégré dans le budget courant.
Une dépense médicale exceptionnelle ou une baisse temporaire de revenus liée à une incapacité peut relever du fonds d’urgence.
Vous avez d’importantes charges fixes
Deux ménages gagnant le même revenu peuvent avoir des besoins de sécurité très différents.
Le premier consacre une faible part de ses revenus au logement et ne possède presque aucune dette.
Le second rembourse un crédit hypothécaire élevé, deux véhicules et plusieurs prêts.
Même si leurs revenus sont identiques, leur capacité à réduire rapidement leurs dépenses ne l’est pas.
Plus vos charges fixes sont élevées, plus votre budget est rigide.
Cette rigidité justifie généralement une réserve plus importante.
Elle justifie également de travailler sur deux fronts :
- constituer un fonds d’urgence ;
- réduire progressivement les engagements qui limitent votre marge de manœuvre.
Un fonds important peut protéger un budget chargé.
Mais il ne corrige pas à lui seul un niveau de dépenses fixes devenu excessif.
D’autres situations peuvent permettre une réserve plus modeste
À l’inverse, certains facteurs réduisent le niveau de risque.
Une personne peut envisager de rester plus proche de trois mois de dépenses, voire d’un montant inférieur dans un premier temps, lorsqu’elle réunit plusieurs des caractéristiques suivantes :
- un emploi particulièrement stable ;
- deux revenus indépendants dans le foyer ;
- peu de charges fixes ;
- aucune dette coûteuse ;
- un logement loué dont les grosses réparations relèvent du propriétaire ;
- un véhicule récent ou non indispensable ;
- des assurances couvrant correctement les principaux risques ;
- une forte capacité à réduire rapidement les dépenses ;
- un accès réaliste à certains soutiens familiaux ou sociaux.
Ces éléments ne suppriment pas le besoin d’un fonds d’urgence.
Ils modifient seulement le montant nécessaire pour atteindre un niveau de protection raisonnable.
Il faut également rester prudent avec certaines sécurités apparentes.
La possibilité théorique de demander de l’aide à un proche ne garantit pas que cette personne sera disponible ou financièrement capable de vous aider au moment voulu.
De même, une carte de crédit ou une réserve bancaire ne constitue pas une épargne.
Il s’agit d’une capacité d’endettement, qui peut être réduite par le prêteur et qui devra être remboursée.
Les assurances influencent le montant, sans remplacer le fonds
Une bonne couverture d’assurance peut réduire le montant de certaines dépenses exceptionnelles.
L’assurance habitation, l’assurance automobile, la couverture hospitalisation, l’assurance incapacité ou l’assurance solde restant dû peuvent protéger le ménage contre des risques majeurs.
Mais une assurance ne rend pas le fonds d’urgence inutile.
Elle comporte généralement des limites :
- certaines situations ne sont pas couvertes ;
- une franchise peut rester à votre charge ;
- le remboursement peut prendre du temps ;
- une exclusion contractuelle peut s’appliquer ;
- la perte financière peut dépasser le montant indemnisé ;
- certaines dépenses doivent être avancées.
Votre fonds doit donc au minimum permettre de couvrir les franchises les plus importantes et d’attendre les remboursements sans déséquilibrer le budget.
Il est utile de relire vos contrats avant de déterminer votre objectif.
La meilleure réserve n’est pas celle qui couvre indistinctement tous les risques imaginables.
C’est celle qui complète intelligemment les protections dont vous disposez déjà.
Un exemple de calcul personnalisé
Prenons le cas d’un couple avec deux enfants.
Ses dépenses mensuelles sont les suivantes :
- logement : 1 100 euros ;
- énergie et eau : 250 euros ;
- alimentation essentielle : 700 euros ;
- crédits et assurances : 450 euros ;
- transport nécessaire : 350 euros ;
- frais liés aux enfants : 300 euros ;
- santé et télécommunications : 250 euros ;
- loisirs, restaurants et achats non essentiels : 400 euros.
Les dépenses totales atteignent 3 800 euros.
Mais les dépenses essentielles utilisées pour calculer le fonds d’urgence représentent 3 400 euros.
Un objectif de trois mois correspondrait donc à :
3 400 euros × 3 = 10 200 euros.
Un objectif de six mois correspondrait à :
3 400 euros × 6 = 20 400 euros.
Le couple ne doit pas nécessairement choisir immédiatement entre ces deux montants.
Il peut construire sa réserve par étapes :
- un premier fonds de 1 000 euros ;
- un mois de dépenses, soit 3 400 euros ;
- trois mois, soit 10 200 euros ;
- un objectif final ajusté à la stabilité de ses emplois et à ses autres risques.
Si les deux personnes disposent d’un emploi stable dans des secteurs différents, trois ou quatre mois peuvent éventuellement leur offrir une protection suffisante.
Si l’un des revenus est irrégulier, si un seul salaire couvre l’essentiel des charges ou si l’un des emplois est menacé, se rapprocher de six mois peut être plus prudent.
Le calcul fournit donc une base.
La situation détermine la cible.
Le montant doit évoluer avec votre vie
Votre fonds d’urgence n’est pas un objectif que vous calculez une fois pour toutes.
Son montant doit évoluer lorsque votre situation change.
Une naissance, un achat immobilier, une séparation, une mise à temps partiel, un passage au statut d’indépendant ou une hausse importante des mensualités peuvent rendre votre ancienne réserve insuffisante.
À l’inverse, le remboursement d’un crédit, le départ d’un enfant du foyer ou l’arrivée d’un second revenu stable peuvent réduire le montant nécessaire.
Il est utile de réévaluer votre objectif au moins une fois par an, ainsi qu’après chaque changement financier important.
Cette révision ne doit pas être complexe.
Vous pouvez reprendre vos dépenses essentielles, actualiser leur montant et vérifier si votre réserve couvre encore le nombre de mois souhaité.
La Banque centrale européenne observe que les dépôts jouent un rôle particulièrement important pour les ménages disposant de moins de patrimoine, car ils contribuent à lisser leur consommation lorsqu’un choc économique survient.[5] Elle souligne également que la capacité d’épargne reste très inégalement répartie entre les ménages de la zone euro.
Cette réalité rappelle qu’un objectif théoriquement idéal doit toujours être confronté à la capacité financière réelle du ménage.
Le meilleur montant est aussi celui que vous pouvez réellement construire
Il est facile de définir une cible parfaite sur le papier.
Il est plus difficile de l’atteindre sans découragement ni privations excessives.
Si vos dépenses essentielles représentent 2 500 euros par mois, un fonds de six mois atteindrait 15 000 euros.
Avec une capacité d’épargne de 100 euros par mois, il faudrait plus de douze ans pour atteindre cette somme, sans tenir compte des éventuelles utilisations du fonds entre-temps.
Présenter uniquement l’objectif final serait donc peu utile.
Dans cette situation, l’ordre des priorités est plus important que la vitesse.
Vous pouvez viser :
- 500 euros pour une première protection ;
- puis 1 000 euros ;
- puis un mois de dépenses ;
- puis trois mois ;
- et seulement ensuite décider s’il est nécessaire d’aller plus loin.
Chaque palier atteint réduit votre vulnérabilité.
Vous n’avez pas besoin d’attendre le montant final pour bénéficier de votre effort.
L’OCDE relève d’ailleurs qu’une part importante des ménages européens ne dispose pas d’actifs liquides suffisants pour se maintenir au-dessus du seuil de pauvreté pendant au moins trois mois après une perte de revenus.[4] Cette mesure ne constitue pas une prescription individuelle, mais elle illustre l’importance des réserves disponibles dans la résilience financière.
Il n’existe pas de chiffre parfait
La question « combien faut-il mettre de côté ? » appelle donc une réponse moins simple qu’un nombre unique.
Pour certaines personnes, trois mois de dépenses essentielles constitueront une protection raisonnable.
Pour d’autres, six mois seront préférables.
Une personne indépendante, un ménage dépendant d’un seul revenu ou une famille supportant de lourdes charges pourra avoir intérêt à viser davantage.
Mais lorsque vous partez de zéro, votre premier objectif ne devrait pas être de trouver immédiatement le montant parfait.
Il devrait être de créer une première réserve utile.
Vous pourrez ensuite l’ajuster à mesure que votre situation, votre expérience et votre capacité d’épargne évoluent.
La règle des trois à six mois est une boussole.
Elle ne doit pas devenir une barrière qui vous empêche de commencer.
Comment créer un fonds d’urgence lorsque l’on part de zéro ?
Créer un fonds d’urgence paraît relativement simple lorsque votre budget dégage déjà plusieurs centaines d’euros chaque mois.
Vous ouvrez un compte séparé, vous programmez un virement et vous alimentez progressivement votre réserve.
Mais ce n’est généralement pas dans cette situation que la question se pose avec le plus d’urgence.
Elle se pose lorsque votre salaire semble entièrement absorbé avant la fin du mois.
Lorsque les factures s’accumulent.
Lorsque les dépenses des enfants, les remboursements de crédits, les courses et les frais de transport ne laissent presque aucune marge.
Lorsque vous avez déjà essayé d’épargner, mais que chaque somme mise de côté a fini par être reprise quelques jours plus tard.
Dans ce contexte, recevoir le conseil de mettre trois ou six mois de dépenses de côté peut sembler déconnecté de la réalité.
Vous ne vous demandez pas encore comment atteindre 10 000 euros.
Vous cherchez d’abord à comprendre comment conserver vos premiers 50 euros sans devoir les récupérer avant la fin du mois.
C’est précisément là qu’il faut commencer.
Construire un fonds d’urgence lorsque l’on part de zéro ne consiste pas à trouver soudainement une somme importante.
Il s’agit de modifier progressivement le parcours de votre argent.
Une petite partie de vos revenus doit cesser d’être entièrement absorbée par le présent pour commencer à protéger votre avenir proche.
Cette transition ne repose pas uniquement sur la motivation.
Elle repose sur un système suffisamment réaliste pour continuer à fonctionner lorsque le mois est difficile, lorsque votre attention est ailleurs et lorsque votre enthousiasme du départ a disparu.
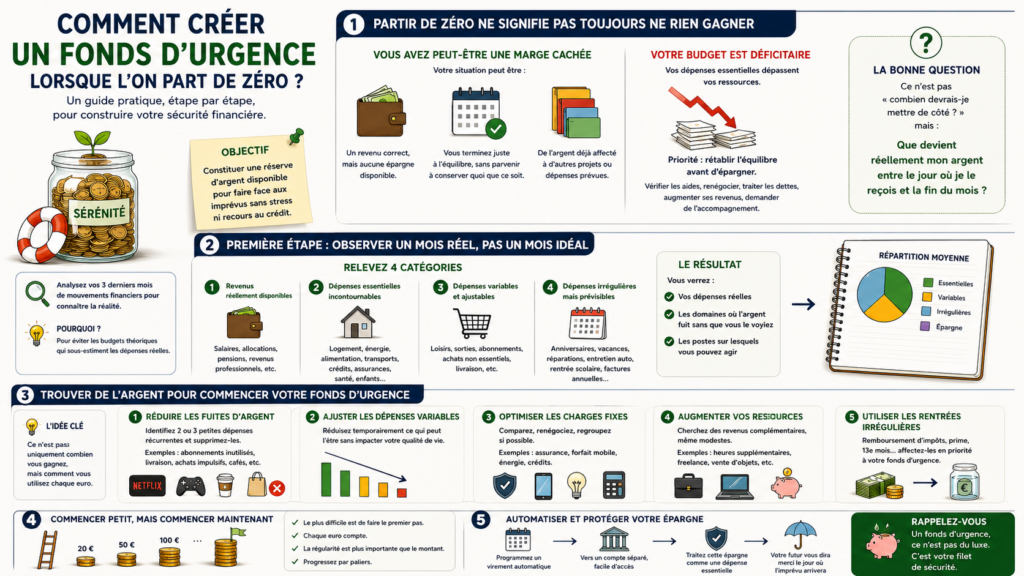
Partir de zéro ne signifie pas toujours ne rien gagner
Lorsque vous dites que vous partez de zéro, cela peut recouvrir plusieurs réalités.
Vous pouvez avoir un revenu correct, mais aucune épargne disponible.
Vous pouvez terminer chaque mois à l’équilibre, sans découvert, mais sans parvenir à conserver quoi que ce soit.
Vous pouvez posséder de l’argent sur différents comptes, tout en sachant qu’il est déjà destiné aux impôts, aux vacances, à des travaux ou à d’autres dépenses prévues.
Vous pouvez également être réellement en difficulté, avec un revenu insuffisant pour couvrir vos besoins essentiels.
Ces situations ne doivent pas être confondues.
Dans les trois premiers cas, il existe peut-être une capacité d’épargne encore invisible, irrégulière ou mal organisée.
Dans le dernier, le problème n’est pas principalement votre discipline. Votre budget souffre peut-être d’un déficit structurel : vos dépenses essentielles dépassent ou absorbent presque entièrement vos ressources.
Cette distinction est importante, car elle détermine la méthode à suivre.
Lorsque le budget contient encore une marge, même faible, le travail consiste à l’identifier, à la protéger et à la rendre régulière.
Lorsque le budget est durablement déficitaire, la priorité consiste d’abord à rétablir l’équilibre : vérifier les aides accessibles, renégocier certaines charges, traiter les dettes problématiques, rechercher une augmentation des revenus ou demander un accompagnement adapté.
Vous ne pouvez pas automatiser une somme qui n’existe réellement pas.
Il serait injuste de présenter l’absence d’épargne comme un simple manque de volonté lorsque les ressources ne couvrent déjà pas les besoins essentiels.
Mais il serait tout aussi dommage de conclure trop rapidement qu’aucune épargne n’est possible sans avoir examiné le parcours réel de votre argent.
Le point de départ n’est donc pas :
Combien devrais-je mettre de côté ?
La première question est :
Que devient réellement mon argent entre le jour où je le reçois et la fin du mois ?
Première étape : observer un mois réel, pas un mois idéal
La plupart des budgets échouent avant même leur mise en application.
Ils décrivent le mois que vous aimeriez vivre, et non celui que vous vivez réellement.
Vous prévoyez 500 euros pour l’alimentation, mais les extraits de compte en montrent 680.
Vous inscrivez 100 euros pour les loisirs, mais vous oubliez les commandes en ligne, les repas pris à l’extérieur et les petits achats effectués sans y penser.
Vous considérez certaines dépenses comme exceptionnelles alors qu’elles reviennent presque tous les mois sous une forme différente.
Un anniversaire succède à une réparation.
Une rentrée scolaire succède à des vacances.
Un entretien automobile succède à une facture annuelle.
Chaque dépense semble isolée. Pourtant, leur présence régulière montre qu’une partie de votre budget doit être consacrée aux dépenses irrégulières mais prévisibles.
Avant de décider combien vous pouvez épargner, observez au moins un mois complet de mouvements financiers.
L’idéal est d’examiner les trois derniers mois afin d’éviter qu’un mois particulièrement favorable ou difficile ne déforme votre analyse.
Relevez quatre catégories.
Les revenus réellement disponibles
Inscrivez les salaires, allocations, pensions, revenus professionnels et autres rentrées régulières.
Pour les revenus variables, ne partez pas de votre meilleur mois.
Utilisez plutôt une moyenne prudente ou un revenu plancher que vous percevez lors des mois moins favorables.
Une personne indépendante qui gagne entre 2 000 et 4 000 euros selon les périodes ne devrait pas construire son budget comme si 4 000 euros étaient garantis.
Son fonds d’urgence doit être alimenté à partir d’une base qui résiste aux mois faibles.
Les dépenses fixes
Ce sont les montants qui reviennent avec peu de variation :
- logement ;
- crédits ;
- assurances ;
- abonnements ;
- frais de garde ;
- pensions alimentaires ;
- télécommunications ;
- certaines charges énergétiques ;
- cotisations ou engagements contractuels.
Les dépenses fixes sont importantes parce qu’elles réduisent votre capacité d’adaptation.
Lorsque 80 % de vos revenus sont engagés avant le début du mois, le problème ne peut pas être résolu uniquement en réduisant quelques achats occasionnels.
Les dépenses variables essentielles
Elles comprennent notamment :
- l’alimentation ;
- le carburant ;
- les transports ;
- la santé ;
- l’habillement nécessaire ;
- les dépenses courantes des enfants ;
- l’entretien indispensable du logement.
Ces dépenses peuvent varier, mais elles ne peuvent pas disparaître.
L’objectif n’est pas de les supprimer. Il est de comprendre leur niveau réel et de repérer les écarts évitables.
Les dépenses discrétionnaires et irrégulières
C’est ici que se trouvent les loisirs, les repas à l’extérieur, les achats non indispensables, certains abonnements, les cadeaux, les vacances et les dépenses impulsives.
Mais cette catégorie doit aussi faire apparaître les dépenses prévisibles qui ne surviennent pas chaque mois :
- taxe annuelle ;
- entretien de la voiture ;
- rentrée scolaire ;
- primes d’assurance ;
- cadeaux de fin d’année ;
- entretien de la chaudière ;
- remplacement prévisible d’un appareil ;
- vacances déjà envisagées.
Ces dépenses ne sont pas nécessairement excessives.
Leur identification évite simplement de les confondre avec des urgences.
Le CFPB rappelle qu’il est difficile de déterminer combien épargner sans disposer d’une vision réaliste des revenus et des dépenses. Un budget utile ne sert pas seulement à limiter la consommation : il permet de repérer la marge susceptible d’être dirigée vers un objectif d’épargne.[6]
Deuxième étape : créer une capacité d’épargne
Il existe une différence importante entre vouloir épargner et posséder une capacité d’épargne.
La volonté est une intention.
La capacité est une somme réellement disponible, mois après mois, sans empêcher le paiement des besoins essentiels.
Si vous attendez simplement de voir ce qu’il restera sur votre compte à la fin du mois, votre fonds d’urgence progressera rarement de manière régulière.
L’argent disponible s’adapte facilement aux dépenses qui se présentent.
Une semaine plus coûteuse, une invitation, un achat en ligne ou une série de petites dépenses peut absorber le montant que vous espériez conserver.
Il faut donc créer volontairement une marge.
Cette marge peut provenir de trois endroits :
- une réduction de certaines dépenses ;
- une augmentation des revenus ;
- une meilleure organisation des rentrées irrégulières.
Dans la plupart des cas, elle proviendra d’une combinaison des trois.
Ne cherchez pas uniquement les grandes économies
Lorsque l’on parle de réduire les dépenses, les conseils deviennent rapidement caricaturaux.
Supprimez votre café.
Annulez toutes vos plateformes de streaming.
Ne sortez plus au restaurant.
Achetez uniquement les produits les moins chers.
Cette approche peut produire quelques économies, mais elle présente deux limites.
Premièrement, elle concentre toute l’attention sur les petites dépenses visibles, alors que les charges les plus lourdes se trouvent souvent ailleurs.
Deuxièmement, elle transforme l’épargne en punition.
Un système qui repose sur la suppression permanente de tout plaisir est rarement durable.
Votre objectif n’est pas de rendre votre vie la moins coûteuse possible.
Il est d’identifier les dépenses qui vous apportent moins de valeur que la sécurité financière qu’elles vous empêchent de construire.
Commencez donc par les montants les plus importants.
Examinez les contrats récurrents
Les assurances, télécommunications, abonnements, services bancaires, contrats d’énergie et autres prélèvements réguliers méritent une révision périodique.
Un abonnement de 12 euros paraît insignifiant.
Mais plusieurs prélèvements inutilisés ou devenus trop coûteux peuvent représenter une somme mensuelle significative.
La question n’est pas seulement de savoir si vous utilisez encore le service.
Demandez-vous également si vous choisiriez aujourd’hui de vous y abonner au même prix.
L’inertie maintient parfois des contrats que vous ne souscririez plus volontairement.
Observez les dépenses associées à vos habitudes
Une dépense isolée ne dit pas toujours grand-chose.
Une habitude, en revanche, révèle son coût lorsqu’elle est répétée.
Un achat de 8 euros effectué quatre fois par semaine représente environ 138 euros sur un mois moyen.
Cela ne signifie pas que vous devez automatiquement le supprimer.
Cela vous permet de choisir en connaissance de cause.
Vous pouvez décider que cette dépense vous apporte suffisamment de satisfaction pour être conservée.
Vous pouvez aussi estimer qu’en réduire la fréquence vous permettrait d’alimenter votre fonds sans ressentir une privation importante.
L’objectif n’est pas de juger la dépense.
Il est de la rendre visible.
Recherchez les doublons
Certains foyers paient plusieurs services remplissant une fonction similaire :
- différentes plateformes de divertissement ;
- plusieurs solutions de stockage numérique ;
- des abonnements sportifs peu utilisés ;
- des options d’assurance qui se chevauchent ;
- des forfaits téléphoniques surdimensionnés ;
- des services payants disponibles gratuitement ailleurs.
Chaque montant semble raisonnable lorsqu’il est examiné séparément.
C’est leur accumulation qui réduit la capacité d’épargne.
Réduisez les pertes plutôt que vos besoins
Une partie des économies peut être trouvée sans diminuer votre niveau de vie.
Le gaspillage alimentaire, les pénalités de retard, les frais bancaires évitables, les achats en double, les renouvellements automatiques oubliés et les produits jetés avant utilisation ne vous apportent aucune valeur réelle.
Ces dépenses sont souvent les premières à traiter.
Vous ne renoncez pas à quelque chose que vous appréciez.
Vous cessez simplement de payer pour quelque chose qui ne vous sert pas.
Toutes les dépenses ne peuvent pas être réduites
Il faut cependant rester honnête.
Certaines personnes ont déjà comprimé leur budget au maximum.
Le logement est difficilement négociable à court terme.
Le véhicule est indispensable.
Les dépenses alimentaires sont surveillées.
Les abonnements superflus ont déjà été supprimés.
Dans ce cas, insister davantage sur les économies risque de devenir inutile ou culpabilisant.
Lorsque la capacité d’épargne ne peut plus être créée par les dépenses, il faut examiner les revenus.
Cela peut passer par :
- des heures supplémentaires ;
- une activité complémentaire compatible avec votre situation ;
- la vente d’objets inutilisés ;
- une demande d’augmentation ;
- une révision de certains tarifs pour un indépendant ;
- une meilleure facturation du travail réalisé ;
- la vérification des prestations sociales ou avantages auxquels vous avez droit ;
- la récupération de sommes prêtées ou de remboursements en attente ;
- une formation susceptible d’améliorer les revenus à moyen terme.
Toutes ces solutions ne sont pas disponibles pour tout le monde.
Elles demandent parfois du temps, de l’énergie ou des compétences.
Mais elles rappellent une réalité importante : une stratégie d’épargne ne doit pas reposer exclusivement sur la réduction.
Lorsque les dépenses essentielles occupent déjà presque tout le budget, l’augmentation des ressources devient le levier principal.
Fixez un premier objectif suffisamment petit pour être crédible
Une fois une marge identifiée, ne commencez pas par votre objectif final de plusieurs milliers d’euros.
Choisissez un premier seuil.
Il peut s’agir de 250, 500 ou 1 000 euros, selon votre situation et le coût des incidents les plus probables.
Ce montant doit remplir deux conditions.
Il doit être suffisamment utile pour absorber un premier imprévu.
Il doit rester suffisamment proche pour que vous puissiez imaginer l’atteindre.
Supposons que votre objectif final soit de 12 000 euros et que vous puissiez épargner 75 euros par mois.
Présenté ainsi, le projet semble extrêmement long.
Mais votre premier objectif de 500 euros peut être atteint en moins de sept mois, même sans rentrée exceptionnelle.
Il est plus facile de continuer lorsque vous voyez la première étape se rapprocher.
Le fonds d’urgence doit donc être construit comme un escalier :
- une première réserve de quelques centaines d’euros ;
- 1 000 euros ou le montant de votre urgence courante la plus probable ;
- un mois de dépenses essentielles ;
- trois mois ;
- éventuellement six mois ou davantage.
Vous n’attendez pas le dernier palier pour être protégé.
Chaque marche réduit déjà votre vulnérabilité.
Commencez par une somme presque trop facile
Lorsque votre budget est serré, le premier virement ne doit pas démontrer votre ambition.
Il doit démontrer que votre système peut fonctionner.
Vous pourriez être tenté de programmer immédiatement 200 euros par mois parce que ce montant vous rapprocherait rapidement de votre objectif.
Mais si votre budget ne peut le supporter que pendant deux mois, cette stratégie risque de se retourner contre vous.
Vous devrez reprendre l’argent.
Vous annulerez le virement.
Vous aurez l’impression d’avoir échoué.
Une somme de 20 ou 30 euros peut sembler trop faible pour changer votre situation.
Pourtant, elle peut jouer un rôle déterminant.
Elle crée une répétition.
Elle vous oblige à organiser votre budget autour de l’épargne.
Elle établit une preuve : vous êtes désormais une personne qui met une partie de ses revenus de côté.
Le premier montant doit être assez faible pour survivre à un mois ordinaire, pas seulement à un mois exceptionnellement favorable.
Après deux ou trois mois, vous pourrez l’augmenter.
L’objectif n’est pas de rester indéfiniment à 20 euros.
Il est d’éviter qu’un départ trop ambitieux ne détruise l’habitude avant qu’elle ne soit installée.
Le rapport du CFPB consacré aux stratégies de constitution d’une épargne d’urgence souligne que l’environnement dans lequel la décision est prise peut faciliter ou freiner l’épargne. Il distingue notamment les produits adaptés, les incitations financières et les mécanismes comportementaux qui rendent le passage à l’action plus simple.[7]
Automatisez le virement juste après vos revenus
Une intention répétée chaque mois dépend de votre mémoire, de votre motivation et de l’état de votre compte au moment où vous y pensez.
Une automatisation transforme cette intention en règle.
Programmez un virement permanent vers un compte distinct peu après la réception de votre revenu.
Pour un salaire versé le dernier jour ouvrable du mois, le virement peut être effectué le lendemain ou dans les jours qui suivent.
Pour des revenus irréguliers, vous pouvez automatiser un petit montant fixe, puis ajouter un pourcentage lors des mois plus favorables.
Le moment du transfert est essentiel.
Si vous attendez la fin du mois, l’épargne reçoit ce qui reste.
Lorsqu’elle intervient au début, les dépenses s’organisent autour du montant disponible après épargne.
Cela ne signifie pas que vous devez transférer une somme qui compromet le paiement de vos factures.
Le montant doit rester réaliste.
Mais il doit être traité comme une destination normale de votre revenu, et non comme une éventualité.
Le CFPB présente l’automatisation comme l’un des moyens les plus simples de rendre l’épargne régulière. Un virement récurrent ou le versement direct d’une partie du salaire vers un compte d’épargne réduit le besoin de répéter consciemment la décision chaque mois.[1]
Cette recommandation reprend donc la source [1], déjà utilisée précédemment dans l’article. Elle ne reçoit pas un nouveau numéro.
Utilisez un compte séparé
Le fonds d’urgence ne devrait pas rester mélangé à l’argent destiné au mois en cours.
Lorsque toutes les sommes se trouvent sur le même compte, le solde disponible devient trompeur.
Vous pouvez voir 1 800 euros et avoir l’impression de disposer d’une marge, alors que 1 500 euros sont déjà destinés au logement, aux factures et aux prélèvements à venir.
Une réserve séparée remplit plusieurs fonctions.
Elle rend votre progression visible.
Elle limite le risque de dépenser la somme par inadvertance.
Elle permet de distinguer l’argent disponible pour la consommation de celui qui protège votre sécurité.
Le compte choisi doit cependant rester accessible.
Un fonds d’urgence ne devrait pas être bloqué pendant plusieurs années ni exposé à une perte importante de valeur.
Il ne doit pas être si facile à utiliser que vous le transférez pour un achat impulsif, mais il ne doit pas non plus être inaccessible lorsqu’une facture urgente doit être payée.
Un compte d’épargne séparé du compte courant offre souvent un équilibre raisonnable entre disponibilité et distance psychologique.
Le CFPB recommande également de conserver cette réserve dans un endroit sûr, accessible et distinct, afin qu’elle puisse être utilisée lorsqu’une véritable dépense imprévue survient.[1]
Donnez un nom précis à votre compte
Le détail peut sembler anodin.
Il ne l’est pas toujours.
Un compte appelé « Épargne » ne précise pas la fonction de l’argent.
Il peut financer des vacances, un nouvel ordinateur, un projet immobilier ou une dépense imprévue.
Un compte nommé « Fonds d’urgence » ou « Sécurité financière » rappelle la raison pour laquelle la somme existe.
Ce nom introduit une question avant chaque retrait :
Cette dépense correspond-elle réellement à la fonction du compte ?
Vous pouvez même utiliser une formulation plus personnelle :
- trois mois de sécurité ;
- protection familiale ;
- réserve en cas de panne ;
- liberté de ne pas emprunter ;
- sécurité professionnelle.
Le nom ne crée pas d’argent.
Il renforce la frontière entre une réserve destinée à protéger votre équilibre et une épargne disponible pour vos envies.
Définissez les règles avant d’avoir besoin de l’argent
Le meilleur moment pour décider ce qui constitue une urgence est celui où aucune urgence ne se présente.
Sous pression, de nombreuses dépenses peuvent sembler indispensables.
Une promotion limitée dans le temps paraît urgente.
Des vacances deviennent « nécessaires ».
Un appareil encore fonctionnel semble devoir être remplacé immédiatement.
Pour éviter cette confusion, définissez vos critères à l’avance.
Une dépense peut relever du fonds d’urgence lorsqu’elle est :
- imprévue ;
- nécessaire ;
- urgente ;
- difficilement finançable avec le budget courant ;
- liée à la protection de votre santé, de votre revenu, de votre logement ou de vos obligations essentielles.
Une réparation automobile peut être une urgence si le véhicule est indispensable pour travailler.
Le remplacement anticipé d’une voiture fonctionnelle ne l’est généralement pas.
Une intervention sur une fuite d’eau peut être urgente.
La rénovation esthétique d’une salle de bains ne l’est pas.
Une facture médicale inattendue peut justifier un retrait.
Une dépense annuelle connue devrait plutôt être anticipée dans une réserve distincte.
Ces règles n’ont pas besoin d’être parfaites.
Elles doivent simplement protéger votre fonds contre une succession de retraits qui n’ont rien d’exceptionnel.
Séparez les urgences des dépenses irrégulières
Beaucoup de fonds d’urgence ne progressent pas parce qu’ils servent à payer des dépenses qui étaient prévisibles.
L’assurance annuelle arrive et vide le compte.
Les cadeaux de décembre arrivent et vident le compte.
L’entretien du véhicule arrive et vide le compte.
Les vacances arrivent et vident le compte.
Le problème n’est pas d’avoir utilisé l’argent de manière irresponsable.
Le problème est d’avoir demandé à une seule réserve de remplir trop de fonctions.
Créez, lorsque cela devient possible, plusieurs enveloppes :
- fonds d’urgence ;
- entretien automobile ;
- logement et réparations prévisibles ;
- frais annuels ;
- vacances ;
- cadeaux ;
- santé courante ;
- projets personnels.
Vous n’avez pas besoin d’alimenter immédiatement toutes ces catégories de manière importante.
Commencez par identifier les dépenses irrégulières qui reviennent le plus souvent.
Supposons que votre assurance automobile coûte 720 euros par an.
Elle représente en réalité une dépense mensuelle de 60 euros.
Si vous réservez cette somme chaque mois, la facture annuelle cesse d’être une urgence.
Cette distinction protège votre fonds d’urgence et améliore la précision de votre budget.
Capturez une partie des rentrées exceptionnelles
Lorsque votre capacité mensuelle est faible, les rentrées irrégulières peuvent accélérer fortement la constitution du fonds.
Il peut s’agir :
- d’un remboursement fiscal ;
- d’une prime ;
- d’un treizième mois ;
- d’un pécule de vacances ;
- d’un remboursement d’assurance ;
- d’un cadeau en argent ;
- d’une vente d’objets ;
- d’une commission exceptionnelle ;
- d’un mois particulièrement favorable pour un indépendant.
Il n’est pas nécessaire de verser l’intégralité de chaque rentrée dans le fonds.
Une règle proportionnelle est souvent plus durable.
Vous pouvez décider à l’avance que 25 %, 50 % ou une autre part adaptée de toute rentrée exceptionnelle sera dirigée vers votre réserve.
Cette règle évite deux extrêmes.
Le premier consiste à tout dépenser parce que la somme n’était pas prévue.
Le second consiste à tout épargner, puis à ressentir une telle frustration que vous reprenez ensuite une partie de l’argent.
Prenons un exemple.
Vous épargnez habituellement 50 euros par mois.
Vous recevez un remboursement de 1 000 euros et décidez d’en affecter la moitié au fonds d’urgence.
En un seul mouvement, vous ajoutez l’équivalent de dix mois de versements habituels.
Les rentrées exceptionnelles ne remplacent pas l’épargne régulière.
Elles l’accélèrent.
Le guide du CFPB conseille notamment de profiter des occasions ponctuelles de recevoir de l’argent pour alimenter une réserve, particulièrement lorsque la capacité mensuelle est limitée.[1]
Transformez les dépenses terminées en épargne
Certaines améliorations budgétaires sont temporaires.
Un crédit est remboursé.
Un abonnement prend fin.
Un enfant quitte un service de garde.
Une facture diminue.
Une augmentation de salaire entre en vigueur.
Le risque est que la somme libérée soit immédiatement absorbée par le niveau de vie.
Votre budget s’adapte rapidement à la nouvelle marge.
Pour éviter cette disparition, programmez le transfert au moment précis où la dépense prend fin.
Si vous remboursiez 120 euros par mois pour un crédit, vous pouvez diriger tout ou partie de cette mensualité vers votre fonds dès le mois suivant.
Vous n’avez pas besoin de réduire votre niveau de vie actuel.
Vous empêchez simplement la nouvelle marge de devenir invisible.
Cette méthode est particulièrement efficace parce que votre budget supportait déjà la sortie d’argent.
Seule sa destination change.
Augmentez progressivement le virement
Une petite automatisation crée le mouvement.
Mais elle ne doit pas nécessairement rester identique pendant plusieurs années.
Prévoyez des moments de révision.
Vous pouvez augmenter votre virement :
- tous les trois ou six mois ;
- après une augmentation de revenus ;
- après la suppression d’une dépense ;
- après le remboursement d’un crédit ;
- lorsque votre budget se stabilise ;
- après avoir constaté que le montant actuel ne vous manque pas.
L’augmentation peut être modeste.
Passer de 30 à 40 euros représente une hausse de 33 %, même si la différence absolue n’est que de 10 euros.
Le meilleur montant n’est pas celui qui impressionne au départ.
C’est celui qui progresse sans rendre le système fragile.
Que faire lorsque vous avez des dettes ?
La présence de dettes rend l’ordre des priorités plus complexe.
Vous pourriez vous demander s’il faut constituer un fonds d’urgence ou utiliser chaque euro disponible pour rembourser les crédits.
Une réponse trop rigide serait dangereuse.
Consacrer toute votre marge au remboursement sans conserver aucune réserve peut vous obliger à emprunter de nouveau au prochain imprévu.
Vous remboursez 500 euros, puis une panne survient et vous réutilisez 500 euros de crédit.
Votre dette ne diminue pas durablement.
À l’inverse, accumuler plusieurs mois de dépenses tout en payant des intérêts très élevés peut également être coûteux.
Une approche intermédiaire est souvent plus réaliste :
- constituer une première réserve modeste ;
- continuer à payer au moins les échéances prévues ;
- concentrer ensuite l’effort supplémentaire sur les dettes les plus coûteuses ou problématiques ;
- renforcer progressivement le fonds lorsque la dette diminue.
Le montant de la réserve initiale dépendra de votre situation.
Il doit être suffisant pour empêcher qu’une dépense courante ne vous renvoie immédiatement vers le crédit, sans retarder indéfiniment le traitement d’une dette coûteuse.
En cas d’arriérés, de risque de saisie, de coupure d’énergie, d’expulsion ou de surendettement, la priorité n’est plus seulement la constitution d’une épargne. Un accompagnement professionnel peut être nécessaire pour traiter l’urgence budgétaire dans son ensemble.
Que faire lorsque vos revenus varient ?
L’automatisation d’un montant fixe fonctionne bien avec un salaire stable.
Elle doit être adaptée lorsque les revenus changent chaque mois.
Vous pouvez utiliser une méthode en deux parties.
Un montant minimal fixe
Choisissez une somme suffisamment faible pour être maintenue même pendant un mois difficile.
Elle préserve l’habitude.
Un pourcentage sur la partie variable
Lorsqu’un revenu dépasse votre base habituelle, dirigez une part de l’excédent vers le fonds.
Par exemple, si votre budget est construit sur 2 000 euros et que vous recevez 2 600 euros, vous pouvez décider d’épargner 30 % des 600 euros supplémentaires.
Cela représente 180 euros, en plus du virement minimal.
Cette méthode évite de construire vos dépenses permanentes sur vos meilleurs mois.
Elle permet aussi de transformer les périodes favorables en protection contre les périodes plus faibles.
L’OCDE considère la planification et la constitution de réserves comme des éléments centraux de la résilience financière, notamment face aux chocs et aux variations de situation.[8]
Ne recommencez pas mentalement à zéro après un retrait
Le jour où vous utiliserez votre fonds d’urgence, vous pourriez avoir l’impression d’avoir détruit plusieurs mois d’efforts.
Imaginez que vous ayez accumulé 1 500 euros.
Une réparation urgente vous coûte 900 euros.
Votre solde retombe à 600 euros.
Vous pourriez interpréter cette diminution comme un recul.
Mais votre fonds a précisément rempli sa fonction.
Sans lui, vous auriez peut-être emprunté, reporté une facture ou utilisé votre découvert.
Vous ne repartez donc pas de zéro.
Vous repartez avec :
- 600 euros encore disponibles ;
- aucune nouvelle dette liée à cette dépense ;
- un système d’épargne déjà installé ;
- la preuve que votre méthode fonctionne.
Après le retrait, réactivez ou poursuivez simplement vos virements.
Si la dépense révèle un risque récurrent, vous pouvez également ajuster votre objectif.
Une voiture vieillissante qui exige plusieurs réparations ne constitue peut-être plus une suite d’événements totalement imprévisibles. Elle peut nécessiter une réserve automobile distincte ou une réflexion plus large sur son remplacement.
Le retrait n’est pas un échec.
L’absence de reconstruction après le retrait serait le véritable problème.
N’essayez pas de rattraper trop vite la somme utilisée
Après une urgence, la tentation peut être de doubler ou tripler immédiatement les versements afin de reconstituer rapidement le fonds.
Cette réaction est compréhensible.
Elle peut cependant fragiliser le budget du mois suivant.
Si la dépense urgente a déjà perturbé votre situation, une accélération trop forte risque de créer une nouvelle tension.
Reprenez d’abord le rythme habituel.
Augmentez-le seulement si votre budget le permet réellement.
Un fonds d’urgence se construit pour réduire la pression financière.
Il ne devrait pas devenir lui-même une source permanente de pression.
Suivez votre progression sans surveiller chaque centime
La visibilité entretient l’effort.
Vous pouvez suivre le montant de votre fonds une fois par mois et afficher les principaux paliers :
- 250 euros ;
- 500 euros ;
- 1 000 euros ;
- un mois de dépenses ;
- trois mois ;
- objectif final.
Cette progression peut être notée dans une application, un tableur, un carnet ou directement dans le nom du compte.
Mais évitez de vérifier le solde tous les jours.
Le fonds d’urgence progresse lentement par nature.
Une surveillance excessive peut renforcer le sentiment que rien ne change.
Une vérification mensuelle suffit généralement pour confirmer que le virement a été effectué, mesurer l’avancement et décider d’un éventuel ajustement.
Une méthode simple pour commencer cette semaine
Vous n’avez pas besoin de revoir immédiatement l’ensemble de votre vie financière.
Vous pouvez commencer avec sept actions concrètes.
1. Calculez votre solde de départ
Additionnez uniquement l’argent réellement disponible pour une urgence.
N’incluez pas les sommes déjà destinées aux impôts, aux factures, aux vacances, aux travaux ou à d’autres projets.
Votre solde peut être nul.
Ce chiffre n’est pas un jugement.
C’est votre point de départ.
2. Fixez votre premier palier
Choisissez un montant compris entre votre première dépense urgente probable et une cible que vous pouvez raisonnablement atteindre.
Pour beaucoup de ménages, 500 ou 1 000 euros peuvent constituer un premier repère.
Votre situation peut justifier un montant différent.
3. Ouvrez ou désignez un compte séparé
Le compte doit être sûr, accessible et clairement identifié.
Renommez-le afin de rappeler sa fonction.
4. Programmez un premier virement
Choisissez une somme que votre budget peut supporter même pendant un mois ordinaire.
Il peut s’agir de 10, 20, 50 ou 100 euros.
Le montant importe moins que sa régularité au départ.
5. Identifiez une économie récurrente
Ne cherchez pas vingt restrictions.
Trouvez d’abord une dépense régulière qui vous apporte peu de valeur et redirigez-en le montant.
6. Décidez du partage des rentrées exceptionnelles
Fixez maintenant le pourcentage qui sera versé au fonds lors de la prochaine prime, vente, régularisation ou autre rentrée imprévue.
7. Définissez vos critères d’utilisation
Écrivez en une phrase les conditions permettant un retrait.
Par exemple :
J’utilise ce fonds uniquement pour une dépense imprévue, nécessaire et urgente que mon budget courant ne peut pas absorber.
Ces sept actions ne vous donneront pas immédiatement plusieurs mois de sécurité.
Elles créent quelque chose de plus important au départ :
un système capable de les construire.
Exemple : créer un fonds avec une marge de 60 euros
Prenons une personne dont les revenus nets atteignent 2 100 euros.
Après analyse, elle constate que toutes ses dépenses absorbent en moyenne 2 080 euros.
Elle pense donc ne pouvoir épargner que 20 euros.
En examinant les trois derniers mois, elle identifie :
- un abonnement de 12 euros qu’elle n’utilise plus ;
- environ 25 euros de frais liés à des repas achetés faute d’organisation ;
- 15 euros de frais bancaires et de pénalités évitables ;
- une dépense moyenne de 20 euros en achats impulsifs qu’elle accepte de réduire de moitié.
Elle ne supprime pas tout.
Elle récupère 47 euros et les ajoute aux 20 euros déjà disponibles.
Sa capacité mensuelle atteint désormais 67 euros.
Elle programme un virement de 60 euros et conserve une marge de 7 euros pour éviter de rendre son budget trop serré.
Son premier objectif est de 500 euros.
Sans autre rentrée, elle l’atteindra en un peu plus de huit mois.
Mais au quatrième mois, elle vend plusieurs objets inutilisés pour 180 euros et décide d’en verser 120 au fonds.
Elle atteint donc son premier objectif plus rapidement.
Le rythme peut sembler modeste.
Pourtant, neuf mois plus tôt, une facture de 500 euros aurait probablement nécessité un crédit ou un découvert.
Désormais, elle peut l’absorber.
Sa situation n’est pas encore parfaitement sécurisée.
Elle est déjà moins fragile.
Exemple : commencer avec des revenus irréguliers
Prenons maintenant un indépendant dont les revenus personnels disponibles varient entre 2 200 et 3 500 euros.
Ses dépenses essentielles atteignent 2 000 euros.
Il construit son budget sur un revenu prudent de 2 300 euros.
Il programme un virement minimal de 50 euros par mois.
Il décide également de verser 30 % de tout revenu disponible dépassant 2 500 euros dans son fonds d’urgence.
Lorsqu’il reçoit 3 200 euros, la partie supérieure au seuil représente 700 euros.
Il ajoute donc 210 euros à son virement habituel de 50 euros.
Le versement du mois atteint 260 euros.
Cette méthode lui permet de conserver une contribution minimale pendant les mois faibles et d’accélérer fortement pendant les mois favorables.
Elle évite surtout que chaque hausse temporaire de revenus se transforme immédiatement en hausse permanente du niveau de vie.
Votre première réserve modifiera plus que votre solde bancaire
Au début, les montants paraissent faibles.
Vingt euros ne couvrent pas une panne importante.
Cinquante euros ne remplacent pas un salaire.
Cinq cents euros ne financent pas plusieurs mois de dépenses.
Mais la construction d’un fonds d’urgence ne doit pas être évaluée uniquement à partir de son objectif final.
Votre première réserve modifie déjà votre position face à l’imprévu.
Elle réduit la somme à emprunter.
Elle vous permet de payer une partie d’une facture.
Elle vous offre quelques jours supplémentaires pour chercher une solution.
Elle diminue le risque qu’une petite difficulté déclenche une succession de frais.
Les recherches du CFPB montrent une association entre l’épargne d’urgence et une meilleure sécurité financière. Les ménages disposant d’une réserve sont généralement mieux placés pour faire face aux obligations courantes et aux chocs inattendus.[2]
Cette étude a déjà été référencée sous le numéro [2]. Elle conserve donc ce numéro dans cette nouvelle section.
Le passage de zéro à 500 euros peut parfois transformer davantage votre quotidien que le passage de 10 000 à 10 500 euros.
Dans le premier cas, vous créez une protection qui n’existait pas.
Dans le second, vous améliorez une protection déjà solide.
C’est pourquoi vous ne devez pas attendre de pouvoir épargner beaucoup pour commencer.
Commencez avec une somme supportable.
Rendez-la automatique.
Protégez-la des dépenses prévisibles.
Augmentez-la lorsque votre situation le permet.
Utilisez-la lorsqu’une véritable urgence survient.
Puis reconstruisez-la.
Un fonds d’urgence ne se crée pas grâce à un mois parfait.
Il se crée lorsque votre système continue à fonctionner au milieu des mois ordinaires.
Où conserver son fonds d’urgence ?
Un fonds d’urgence doit rester disponible.
Cette affirmation paraît évidente, mais elle entraîne une conséquence importante : le meilleur support n’est pas nécessairement celui qui offre le rendement potentiel le plus élevé.
Votre réserve n’a pas été créée pour battre les marchés, maximiser chaque euro d’intérêt ou financer un projet prévu dans plusieurs années.
Elle existe pour être utilisée lorsqu’une dépense importante survient sans prévenir.
Le choix du support doit donc respecter quatre priorités :
- préserver le capital ;
- permettre un accès rapide à l’argent ;
- séparer la réserve du budget courant ;
- offrir, si possible, une rémunération raisonnable sans compromettre les trois premiers critères.
L’ordre de ces priorités est essentiel.
Un placement peut être très rentable et totalement inadapté à un fonds d’urgence s’il risque de perdre de la valeur au moment où vous devez retirer votre argent.
À l’inverse, un support peu rémunérateur peut remplir parfaitement son rôle s’il garantit que la somme sera disponible au bon moment.
La liquidité est la fonction principale de cette épargne
En finance, la liquidité désigne la facilité avec laquelle un actif peut être transformé en argent utilisable, rapidement et sans perte importante de valeur.
L’argent disponible sur un compte à vue est extrêmement liquide.
Il peut être utilisé immédiatement.
L’argent placé sur un compte d’épargne reste généralement très liquide, puisqu’il peut être transféré vers le compte courant sans devoir vendre un actif soumis aux fluctuations des marchés.
Un bien immobilier est beaucoup moins liquide.
Même s’il possède une valeur importante, il faut du temps pour le vendre, trouver un acheteur, accomplir les démarches administratives et recevoir effectivement les fonds.
Les actions et les ETF peuvent être vendus relativement rapidement, mais leur prix varie. Votre argent est techniquement accessible, sans être nécessairement disponible à sa valeur initiale.
Cette distinction explique pourquoi un portefeuille d’investissement ne remplace pas un fonds d’urgence.
Vous pourriez posséder 20 000 euros investis et manquer malgré tout de liquidités pour régler immédiatement une facture de 1 500 euros sans vendre dans de mauvaises conditions.
La Banque centrale européenne distingue notamment les actifs liquides, tels que les espèces et les dépôts bancaires, des placements plus difficiles à mobiliser rapidement. Elle observe que les dépôts jouent un rôle important dans la capacité des ménages à maintenir leur consommation face à un choc économique.[5]
Le fonds d’urgence appartient donc à la partie liquide de votre patrimoine.
Ce n’est pas un défaut.
C’est sa fonction.
Le compte d’épargne séparé : le choix le plus simple
Pour la majorité des ménages, un compte d’épargne séparé représente une solution cohérente.
Il offre plusieurs avantages :
- le capital ne subit pas les fluctuations quotidiennes des marchés ;
- l’argent reste généralement accessible rapidement ;
- la réserve est séparée du compte utilisé pour les dépenses courantes ;
- le solde et la progression restent faciles à suivre ;
- une rémunération est versée selon les conditions du compte.
Le compte devrait idéalement être distinct de celui sur lequel vous recevez vos revenus et payez vos factures.
Cette séparation réduit les risques de confusion.
Lorsque le fonds reste sur votre compte courant, son montant se mélange au budget du mois. Vous pouvez alors avoir l’impression de disposer de davantage d’argent que ce qui est réellement libre.
Un compte séparé transforme la réserve en catégorie financière visible.
Il ne vous empêche pas de l’utiliser.
Il impose simplement une étape supplémentaire avant la dépense.
Cette petite distance peut suffire à réduire les retraits impulsifs sans rendre l’argent inaccessible en cas de véritable besoin.
Le Consumer Financial Protection Bureau conseille de conserver l’épargne d’urgence dans un endroit sûr, accessible et distinct, notamment auprès d’une banque ou d’une coopérative de crédit.[1]
Cette source ayant déjà été utilisée précédemment, elle conserve le numéro [1].
Faut-il conserver la réserve dans une autre banque ?
Utiliser une banque différente peut renforcer la séparation psychologique.
Si votre fonds apparaît chaque fois que vous ouvrez l’application servant à payer vos dépenses quotidiennes, vous êtes régulièrement exposé à son solde.
Cette visibilité peut être motivante.
Elle peut aussi donner l’impression que cet argent est immédiatement disponible pour compléter votre budget ou financer une envie.
Un compte dans une autre banque crée davantage de distance.
Le transfert peut demander une action plus consciente et parfois un délai supplémentaire.
Cette solution peut être intéressante lorsque vous avez tendance à reprendre fréquemment l’argent mis de côté.
Elle n’est toutefois pas obligatoire.
Pour certaines personnes, multiplier les banques complique inutilement la gestion et augmente le risque d’oublier certains comptes, documents ou conditions.
Le bon choix dépend donc de votre comportement.
Si la proximité facilite les retraits impulsifs, éloigner le fonds peut être utile.
Si la complexité vous empêche de suivre correctement votre argent, un compte séparé dans votre banque habituelle peut suffire.
L’objectif n’est pas de rendre la réserve difficile à retrouver.
Il est de créer une distance suffisante pour que chaque retrait soit volontaire.
Choisir un compte adapté en Belgique
En Belgique, la plupart des comptes d’épargne sont réglementés.
Ils offrent généralement deux formes de rémunération :
- un intérêt de base ;
- une prime de fidélité.
L’intérêt de base commence à être calculé au plus tard le lendemain du versement.
La prime de fidélité n’est acquise que pour les sommes restées sur le compte pendant douze mois.[9]
Cette structure mérite une attention particulière lorsque le compte est destiné à un fonds d’urgence.
Une prime de fidélité élevée peut rendre une offre attractive sur le papier.
Mais vous pourriez devoir retirer une partie de votre réserve avant l’expiration des douze mois.
Dans ce cas, la disponibilité de l’argent reste intacte, mais vous ne recevrez pas nécessairement toute la prime annoncée sur les sommes retirées trop tôt.
Le rendement affiché ne doit donc pas être observé comme un chiffre unique.
Il faut distinguer :
- la rémunération acquise sans attendre douze mois ;
- la rémunération conditionnée au maintien de l’argent pendant un an ;
- les éventuelles conditions de versement ;
- les limites applicables au compte ;
- les frais éventuels.
Depuis janvier 2024, les comptes d’épargne réglementés commercialisés en Belgique doivent être classés en trois catégories :
- catégorie A : compte classique sans condition de montant appliquée au taux ;
- catégorie B : compte comportant certaines conditions, par exemple un plafond de versement mensuel ou de montant ;
- catégorie C : compte réservé à une catégorie d’âge déterminée.[9]
Pour un fonds d’urgence, un compte imposant un plafond de versement mensuel n’est pas forcément problématique si vous l’alimentez progressivement.
Il peut toutefois devenir moins adapté si vous souhaitez y déposer une prime, un remboursement fiscal ou une autre rentrée exceptionnelle importante.
Le choix doit donc tenir compte de la manière dont vous construirez réellement votre réserve.
Wikifin, le programme d’éducation financière de la FSMA, met à disposition un comparateur de comptes d’épargne permettant notamment d’examiner les conditions et la rémunération des différentes offres.[9]
L’objectif n’est pas de changer de banque chaque fois qu’un concurrent propose quelques centièmes de pourcentage supplémentaires.
Il est de vérifier que le compte choisi reste :
- accessible ;
- compréhensible ;
- peu ou pas coûteux ;
- compatible avec vos versements ;
- suffisamment rémunéré au regard de sa fonction.
La garantie des dépôts
La sécurité d’un compte ne dépend pas uniquement de l’absence de fluctuations visibles.
Il faut également vérifier que l’établissement relève d’un système de protection des dépôts.
Dans l’Espace économique européen, les dépôts détenus auprès d’un établissement de crédit sont, en principe, protégés jusqu’à 100 000 euros par personne et par établissement.[10]
Ce plafond concerne l’ensemble des dépôts couverts détenus par une même personne auprès du même établissement, et non chaque compte pris isolément.
Posséder 70 000 euros sur un compte à vue et 50 000 euros sur un compte d’épargne auprès de la même banque ne signifie donc pas nécessairement que 120 000 euros sont couverts séparément.
Les montants sont généralement additionnés pour l’application de la garantie.
Pour la majorité des fonds d’urgence, ce plafond est largement supérieur au montant nécessaire.
Il reste néanmoins important de vérifier quel régime protège l’établissement, particulièrement lorsque vous utilisez une banque étrangère, une application financière ou une plateforme dont le statut est moins évident.
Une interface ressemblant à celle d’une banque ne signifie pas automatiquement que l’argent est juridiquement détenu sous la forme d’un dépôt bancaire couvert par le régime belge.
Le produit peut dépendre du système de garantie d’un autre État de l’Espace économique européen.
Il peut également s’agir d’un autre type de produit financier.
Avant d’y placer votre réserve, identifiez :
- l’établissement qui détient réellement l’argent ;
- le pays dans lequel il est agréé ;
- le système de garantie applicable ;
- la nature juridique du produit ;
- les délais et conditions de retrait.
Cette vérification est plus importante que quelques euros de rendement supplémentaires.
Faut-il conserver une partie sur le compte courant ?
Il peut être utile de garder une petite marge sur le compte courant.
Cette somme ne constitue pas nécessairement l’ensemble du fonds d’urgence.
Elle agit plutôt comme un tampon opérationnel.
Elle peut servir à absorber :
- une facture légèrement plus élevée ;
- un prélèvement arrivé plus tôt ;
- une petite dépense imprévue ;
- une erreur temporaire dans le calendrier budgétaire.
Par exemple, vous pourriez conserver une marge permanente de 200 ou 300 euros sur votre compte courant et placer le reste de votre fonds sur un compte d’épargne séparé.
Cette organisation évite de transférer de l’argent pour chaque petit écart.
Elle réduit également le risque de découvert ou de frais liés à un décalage de trésorerie.
Mais cette marge doit être définie clairement.
Si vous considérez tout le solde du compte courant comme disponible, le tampon risque de se transformer progressivement en budget de consommation.
Vous pouvez donc distinguer mentalement ou dans votre outil de suivi :
- le montant minimum à ne pas franchir ;
- le budget réellement disponible jusqu’au prochain revenu.
Le compte courant convient à une petite première ligne de défense.
Il est généralement moins adapté pour conserver l’intégralité d’une réserve représentant plusieurs mois de dépenses, car l’argent se trouve trop près des dépenses quotidiennes et peut être peu ou pas rémunéré.
Faut-il garder de l’argent liquide chez soi ?
Conserver une petite somme en espèces peut répondre à certaines situations particulières.
Une panne informatique, une interruption temporaire des paiements électroniques, la perte d’une carte ou un incident local peuvent rendre un peu de liquide utile.
Mais l’argent conservé à domicile présente plusieurs risques :
- vol ;
- incendie ;
- perte ;
- détérioration ;
- absence de rendement ;
- difficulté à prouver le montant détenu ;
- utilisation plus facile pour des dépenses quotidiennes.
Il ne devrait donc généralement pas représenter la totalité du fonds d’urgence.
Une petite somme destinée à couvrir quelques dépenses essentielles pendant une courte interruption peut être envisagée.
Le reste gagne à être conservé sur un support bancaire adapté et protégé.
Le montant gardé en espèces dépendra du fonctionnement de votre foyer et de votre utilisation habituelle des paiements électroniques.
L’objectif n’est pas d’accumuler une importante somme chez vous.
Il est de conserver une solution de secours limitée et proportionnée.
Pourquoi les actions et les ETF ne conviennent pas au cœur du fonds
Les actions et les ETF peuvent constituer de bons outils d’investissement à long terme lorsqu’ils sont adaptés à vos objectifs, à votre horizon et à votre tolérance au risque.
Mais ils ne remplissent pas les mêmes fonctions qu’un fonds d’urgence.
Leur valeur peut diminuer précisément au moment où vous avez besoin de votre argent.
Supposons que vous placiez 10 000 euros destinés à votre sécurité dans un portefeuille d’actions.
Une baisse de 25 % réduit temporairement sa valeur à 7 500 euros.
Si aucune urgence ne survient, vous pouvez éventuellement attendre une reprise.
Si vous perdez votre emploi au même moment, vous devrez peut-être vendre et accepter la perte.
Vous exposez alors votre réserve à deux risques simultanés :
- le choc personnel qui déclenche le besoin d’argent ;
- le choc de marché qui réduit la valeur disponible.
Ces risques ne sont pas totalement indépendants.
Une crise économique peut à la fois entraîner une baisse des marchés et fragiliser l’emploi ou l’activité professionnelle.
C’est précisément dans ce type de période que le fonds d’urgence doit rester stable.
Investir la totalité de la réserve revient donc à supprimer la protection au moment où elle peut devenir la plus nécessaire.
Une fois votre fonds entièrement constitué, l’argent épargné au-delà de votre objectif peut naturellement être orienté vers des investissements à long terme.
La frontière doit rester claire :
- l’argent destiné aux urgences protège le court terme ;
- l’argent investi poursuit des objectifs de long terme.
Pourquoi les cryptomonnaies sont inadaptées
Les cryptomonnaies peuvent connaître des variations de prix très importantes sur de courtes périodes.
Elles comportent également des risques spécifiques liés aux plateformes, à la conservation des accès, aux erreurs de transfert et à l’environnement réglementaire.
Même lorsque vous acceptez ces risques dans le cadre d’une stratégie d’investissement, ils sont incompatibles avec la fonction centrale d’un fonds d’urgence.
Une réserve doit limiter l’incertitude.
Une cryptomonnaie en ajoute.
Le fait qu’un actif puisse être vendu rapidement ne suffit pas à le rendre adapté.
La liquidité doit s’accompagner d’une stabilité raisonnable du capital.
Une somme dont la valeur peut diminuer fortement entre le moment où vous la placez et celui où votre chaudière tombe en panne ne constitue pas une protection fiable.
Les comptes à terme et les produits bloqués
Un compte à terme peut offrir une rémunération connue pendant une période déterminée.
En contrepartie, l’argent est immobilisé jusqu’à l’échéance ou son retrait anticipé peut être limité, pénalisé ou soumis à certaines conditions.
Cette structure peut convenir à une épargne dont vous connaissez l’horizon.
Elle convient moins bien au cœur d’un fonds d’urgence.
Une urgence ne respecte pas la date d’échéance du placement.
Vous pourriez avoir besoin de la somme après deux mois alors que le produit est prévu pour un an.
Il est parfois possible d’envisager une organisation en plusieurs niveaux lorsque le fonds est déjà important :
- une partie immédiatement accessible ;
- une partie placée sur un support légèrement moins liquide, mais mobilisable dans un délai compatible avec vos risques.
Cette approche demande toutefois davantage de gestion.
Elle ne devrait pas être utilisée pendant la constitution de la première réserve.
Lorsque vous partez de zéro, la simplicité et l’accessibilité sont plus importantes que l’optimisation de quelques intérêts supplémentaires.
Les assurances-vie et autres produits d’investissement
Certains produits d’assurance ou de placement peuvent offrir une protection du capital selon leurs conditions.
Ils peuvent néanmoins comporter :
- des frais d’entrée ;
- des frais de sortie ;
- une fiscalité particulière ;
- une durée recommandée ;
- des pénalités ou limitations en cas de retrait anticipé ;
- un délai avant la disponibilité effective des fonds.
Un produit présenté comme sûr n’est donc pas automatiquement adapté à une urgence.
Il faut distinguer deux questions :
- le capital est-il protégé ?
- l’argent est-il disponible rapidement, simplement et sans coût important ?
Un support peut répondre positivement à la première question et négativement à la seconde.
Pour la partie centrale du fonds d’urgence, la disponibilité doit rester prioritaire.
Faut-il chercher le meilleur taux ?
Comparer les comptes d’épargne est utile.
Rechercher constamment le taux le plus élevé peut devenir contre-productif.
Supposons qu’un autre compte offre 0,50 point de pourcentage supplémentaire.
Sur un fonds de 2 000 euros, l’écart brut représente environ 10 euros par an.
Cette différence peut être intéressante si le changement est simple et si les conditions restent adaptées.
Elle ne justifie pas nécessairement :
- un compte difficile à utiliser ;
- des conditions de versement contraignantes ;
- une perte de disponibilité ;
- un risque mal compris ;
- une multiplication excessive des établissements ;
- une gestion administrative disproportionnée.
Le rendement ne doit pas être ignoré.
Il doit être remis à sa place.
Le compte idéal est celui que vous comprenez, que vous pouvez alimenter facilement, qui protège votre argent et qui vous permet de le récupérer rapidement.
Un bon taux constitue un avantage supplémentaire.
Il ne doit pas transformer le fonds d’urgence en chasse permanente aux promotions bancaires.
Une organisation en deux compartiments
Lorsque votre réserve devient plus importante, vous pouvez la diviser en deux parties.
Le premier compartiment : les urgences courantes
Cette somme doit être immédiatement accessible.
Elle peut correspondre, par exemple, à votre premier palier de 500 ou 1 000 euros, ou à un mois de dépenses essentielles.
Elle couvre les pannes, franchises, soins, réparations et autres dépenses urgentes de montant limité.
Le second compartiment : les chocs de revenus
Le reste de la réserve protège contre une perte d’emploi, une incapacité de travail ou une baisse d’activité prolongée.
Il peut être conservé sur un autre compte d’épargne, éventuellement un peu plus éloigné du compte courant.
Cette séparation permet de ne pas mobiliser mentalement plusieurs mois de sécurité pour chaque petite dépense.
Elle facilite aussi la reconstruction.
Après une réparation automobile, vous savez que le premier compartiment doit être réalimenté, tandis que la réserve destinée aux chocs majeurs reste intacte.
L’organisation ne doit toutefois pas devenir trop complexe.
Deux compartiments peuvent clarifier le système.
Six ou sept comptes différents peuvent rendre le suivi plus difficile qu’il ne devrait l’être.
Les erreurs qui fragilisent un fonds d’urgence
Constituer une réserve demande du temps.
La perdre à cause d’une mauvaise organisation peut être rapide.
Les erreurs les plus fréquentes ne proviennent pas toujours d’un manque de discipline.
Elles viennent souvent d’une définition imprécise de l’objectif, d’un support mal choisi ou d’un système trop complexe.
Erreur 1 : mélanger le fonds d’urgence avec les projets
Une épargne peut avoir plusieurs destinations :
- vacances ;
- mariage ;
- apport immobilier ;
- voiture ;
- travaux ;
- études ;
- investissement ;
- sécurité financière.
Ces objectifs sont tous légitimes.
Ils ne doivent pas nécessairement partager le même compte.
Lorsque toutes les sommes sont mélangées, il devient difficile de savoir ce que vous pouvez réellement utiliser.
Vous voyez 5 000 euros sur votre compte d’épargne.
Mais 2 000 euros sont destinés aux vacances, 1 500 euros à une voiture et 1 500 euros aux urgences.
Si vous dépensez 3 500 euros pour vos projets, vous ne possédez plus que 1 500 euros de sécurité.
Pourtant, le solde initial pouvait vous donner l’impression de disposer d’un fonds beaucoup plus solide.
Attribuez une fonction précise à chaque somme.
Vous pouvez utiliser plusieurs comptes, plusieurs enveloppes virtuelles ou un tableau de suivi.
Le support importe moins que la clarté.
Erreur 2 : considérer les dépenses annuelles comme des urgences
Une taxe annuelle n’est pas imprévisible.
Une prime d’assurance connue n’est pas imprévisible.
Les cadeaux de fin d’année ne sont pas imprévisibles.
L’entretien normal d’une voiture ou d’une chaudière n’est pas totalement imprévisible.
Ces dépenses peuvent varier.
Leur existence est néanmoins connue.
Si elles sont systématiquement prélevées sur le fonds d’urgence, celui-ci devra être reconstruit chaque année sans jamais progresser réellement.
Créez une réserve pour les dépenses irrégulières prévisibles.
Additionnez leur coût annuel estimé et divisez-le par douze.
Vous obtenez le montant mensuel à mettre de côté.
Cette méthode ne supprime pas la dépense.
Elle empêche qu’elle soit vécue comme une crise.
Erreur 3 : placer la réserve sur un support risqué
L’espoir d’obtenir un meilleur rendement peut pousser à investir l’argent du fonds.
Cette décision fonctionne tant que les marchés progressent et qu’aucune urgence ne survient.
Elle révèle sa faiblesse lorsque les deux événements défavorables se produisent en même temps.
Le fonds d’urgence ne doit pas dépendre de la date à laquelle vous devrez l’utiliser.
Vous devez pouvoir compter sur un montant relativement stable aujourd’hui, dans trois mois ou l’année prochaine.
Investir la réserve revient à accepter qu’une partie de sa valeur puisse disparaître temporairement.
Ce risque appartient à l’investissement.
Il ne devrait pas être transféré à votre filet de sécurité.
Erreur 4 : bloquer tout l’argent pour obtenir un meilleur taux
Une rémunération légèrement plus élevée ne compense pas une indisponibilité au moment critique.
Si le retrait nécessite plusieurs semaines, des justificatifs complexes ou une pénalité importante, le produit ne remplit plus correctement la fonction d’urgence.
Le fonds doit pouvoir être mobilisé dans le délai correspondant à vos besoins.
Une réparation automobile nécessaire pour travailler peut devoir être payée le jour même.
Une perte de revenu peut laisser davantage de temps pour organiser un transfert.
Cette différence peut justifier plusieurs niveaux de liquidité une fois le fonds développé.
Mais une partie suffisante doit toujours rester rapidement accessible.
Erreur 5 : conserver toute la réserve sur le compte courant
La disponibilité immédiate semble idéale.
La proximité permanente augmente cependant le risque de dépenses non prévues.
Le solde du compte courant devient également difficile à interpréter.
Vous ne savez plus quelle partie finance le mois en cours et quelle partie constitue votre sécurité.
Un compte séparé crée une frontière.
Cette frontière n’est pas une contrainte inutile.
Elle protège votre décision initiale.
Erreur 6 : utiliser le fonds pour profiter d’une “bonne affaire”
Une réduction n’est pas une urgence.
Même lorsqu’un produit coûtera plus cher la semaine suivante, l’achat reste généralement facultatif.
Le sentiment d’urgence créé par une promotion est commercial, pas financier.
Le fonds ne doit pas financer :
- les soldes ;
- un voyage à prix réduit ;
- le remplacement anticipé d’un appareil fonctionnel ;
- une occasion d’investissement ;
- un achat impulsif ;
- un cadeau plus coûteux que prévu.
La question à poser n’est pas :
Cette offre est-elle intéressante ?
Elle est :
Que se passera-t-il concrètement si je n’effectue pas cette dépense maintenant ?
Si la réponse est « rien de grave », le fonds d’urgence ne devrait probablement pas être utilisé.
Erreur 7 : ne jamais oser utiliser le fonds
L’erreur inverse existe également.
Certaines personnes deviennent tellement attachées au solde qu’elles préfèrent utiliser un crédit plutôt que réduire leur réserve.
Elles veulent conserver intact le chiffre affiché sur leur compte.
Cette réaction détourne le fonds de sa fonction.
Si une dépense répond aux critères définis — imprévue, nécessaire, urgente et difficilement absorbable par le budget courant — utiliser la réserve est approprié.
Le fonds n’est pas un trophée.
Il est un outil.
Payer des intérêts pour éviter de toucher une somme précisément créée à cet effet n’améliore pas votre sécurité financière.
Après le retrait, vous pourrez reconstruire progressivement le montant.
Erreur 8 : considérer un retrait comme un échec
Une réserve qui diminue après une panne n’a pas échoué.
Elle a fonctionné.
L’échec aurait été de devoir emprunter, reporter une facture essentielle ou vendre un placement dans de mauvaises conditions alors que vous aviez la possibilité de vous préparer.
Votre progression ne doit pas être mesurée uniquement par le solde actuel.
Elle doit aussi tenir compte des problèmes que vous avez pu absorber sans créer de nouvelle dette.
Une personne qui a épargné 2 000 euros, utilisé 1 200 euros pour une urgence puis reconstruit sa réserve possède un système financier plus solide qu’une personne qui n’a jamais épargné.
Erreur 9 : reconstruire trop agressivement après une urgence
Après un retrait, vous pouvez ressentir le besoin de reconstituer immédiatement la somme.
Vous augmentez fortement les virements.
Votre budget devient trop serré.
Vous finissez par reprendre de l’argent sur le fonds pour payer les dépenses courantes.
Cette accélération donne l’impression d’avancer, mais crée un mouvement inutile entre vos comptes.
Revenez d’abord au versement habituel.
Augmentez-le lorsque le mois est réellement favorable.
La reconstruction doit être prioritaire sans devenir irréaliste.
Erreur 10 : fixer un objectif sans jamais le réviser
Une réserve calculée lorsque vous viviez seul ne correspond peut-être plus à votre situation après une naissance.
Un montant établi lorsque vous étiez salarié peut devenir insuffisant après un passage au statut d’indépendant.
À l’inverse, le remboursement d’un crédit ou l’arrivée d’un second revenu peut modifier votre besoin.
Réévaluez le fonds :
- une fois par an ;
- après un changement professionnel ;
- après un déménagement ;
- après une naissance ou une séparation ;
- après la souscription ou le remboursement d’un crédit important ;
- après une forte évolution des dépenses essentielles.
L’objectif doit suivre votre vie.
Il ne doit pas rester attaché à une ancienne version de votre budget.
Erreur 11 : compter sur une carte de crédit comme réserve
Une limite de crédit n’est pas une épargne disponible.
C’est une dette potentielle.
Elle implique un remboursement et peut générer des intérêts ou des frais.
Elle dépend également d’un prêteur qui peut appliquer ses propres conditions.
Le crédit peut exceptionnellement compléter une solution lorsque la réserve est encore insuffisante.
Il ne doit pas être présenté comme l’équivalent d’un fonds.
Le fonds améliore votre marge de manœuvre.
Le crédit utilise une partie de votre marge future.
Erreur 12 : compter sur ses proches sans en parler
Le soutien familial peut constituer une protection réelle.
Il ne devrait pas être supposé automatiquement.
Vos proches peuvent connaître leurs propres difficultés au même moment.
Ils peuvent ne pas disposer de la somme nécessaire.
Ils peuvent être disposés à vous aider moralement, mais pas financièrement.
Une aide familiale potentielle peut être prise en compte parmi les éléments de sécurité.
Elle ne remplace pas complètement une réserve personnelle, sauf lorsqu’un accord clair et réaliste existe.
Erreur 13 : confondre argent disponible et argent déjà engagé
Un indépendant peut voir plusieurs milliers d’euros sur son compte professionnel.
Mais une partie est destinée à la TVA, aux cotisations sociales, aux impôts, aux fournisseurs ou aux salaires.
Cet argent n’est pas disponible pour une urgence personnelle.
De la même manière, une somme mise de côté pour les frais d’un achat immobilier ou une facture imminente ne constitue pas un fonds d’urgence.
Votre réserve doit être calculée après déduction de tous les engagements déjà connus.
Erreur 14 : optimiser avant d’avoir commencé
Comparer les taux, les fiscalités, les primes et les différentes banques peut être utile.
Cette recherche peut aussi devenir une forme de procrastination.
Vous attendez d’avoir trouvé le support parfait avant de verser les premiers 20 euros.
Pendant ce temps, votre réserve reste à zéro.
Commencez avec une solution correcte, simple et sûre.
Vous pourrez l’améliorer ensuite.
Une organisation imparfaite avec 500 euros disponibles protège davantage qu’un système idéal qui n’a jamais été mis en place.
Plan d’action : créer les bases de votre fonds d’urgence en 90 jours
Quatre-vingt-dix jours ne suffiront pas toujours pour constituer trois ou six mois de dépenses.
Ce n’est pas l’objectif de ce plan.
En trois mois, vous allez construire les fondations :
- comprendre votre situation ;
- ouvrir ou désigner le bon compte ;
- créer une première capacité d’épargne ;
- installer les virements ;
- définir les règles d’utilisation ;
- atteindre un premier palier réaliste ;
- préparer la suite.
Le résultat attendu au terme des 90 jours n’est pas un montant identique pour tout le monde.
Pour une personne, il pourra s’agir de 150 euros.
Pour une autre, de 1 500 euros.
Le principal indicateur de réussite sera l’existence d’un système capable de continuer après le quatre-vingt-dixième jour.
Jours 1 à 7 : établir le point de départ
La première semaine sert à regarder votre situation telle qu’elle est.
Ne commencez pas encore par supprimer toutes vos dépenses.
Observez.
Jour 1 : calculez votre réserve actuelle
Additionnez uniquement les sommes réellement destinées aux urgences.
Excluez :
- l’argent des factures ;
- les impôts à payer ;
- les vacances ;
- les travaux ;
- les cadeaux ;
- l’épargne des enfants ;
- l’argent professionnel ;
- les sommes destinées à un achat prévu.
Notez le résultat.
Même s’il est égal à zéro.
Jour 2 : rassemblez trois mois de mouvements
Téléchargez ou consultez les extraits de vos comptes.
Trois mois donnent une vision plus fiable qu’un seul.
Incluez les cartes de crédit, comptes professionnels utilisés pour des dépenses personnelles et solutions de paiement en ligne.
Jours 3 et 4 : classez les dépenses
Séparez-les en quatre catégories :
- dépenses fixes essentielles ;
- dépenses variables essentielles ;
- dépenses discrétionnaires ;
- dépenses irrégulières mais prévisibles.
Ne cherchez pas encore à justifier chaque achat.
Cherchez les répétitions.
Jour 5 : calculez vos dépenses essentielles mensuelles
Ce montant servira plus tard à déterminer vos objectifs d’un, trois ou six mois.
Il doit représenter ce que votre foyer devrait continuer à payer pendant une période difficile.
Jour 6 : identifiez votre urgence la plus probable
Demandez-vous quelle dépense imprévue pourrait survenir au cours des douze prochains mois.
Il peut s’agir :
- d’une réparation automobile ;
- d’une franchise ;
- d’une dépense médicale ;
- d’un problème dans le logement ;
- d’un remplacement urgent ;
- d’une baisse temporaire de revenus.
Estimez son coût.
Jour 7 : fixez le premier palier
Choisissez un montant utile et atteignable.
Il peut s’agir de 250, 500 ou 1 000 euros.
Votre premier objectif ne doit pas être choisi pour impressionner.
Il doit réduire un risque concret.
Jours 8 à 14 : choisir le support et fixer les règles
La deuxième semaine donne une structure à votre fonds.
Jour 8 : vérifiez votre compte actuel
Examinez :
- les frais ;
- le taux de base ;
- la prime de fidélité ;
- les conditions de versement ;
- les délais de transfert ;
- le système de garantie applicable.
Jour 9 : comparez quelques solutions
Utilisez une source neutre, telle que le comparateur de Wikifin pour les comptes d’épargne disponibles en Belgique.[9]
Ne comparez pas uniquement le taux total annoncé.
Regardez la disponibilité et les conditions.
Jour 10 : ouvrez ou désignez le compte
Vous n’avez pas forcément besoin d’une nouvelle banque.
Un compte séparé et clairement identifié peut suffire.
Jour 11 : renommez le compte
Choisissez un nom précis :
- Fonds d’urgence ;
- Sécurité familiale ;
- Trois mois de protection ;
- Réserve anti-crédit.
Jour 12 : définissez les critères d’utilisation
Écrivez votre règle.
Par exemple :
Cette réserve sert uniquement à une dépense imprévue, nécessaire et urgente que mon budget courant ne peut pas absorber sans dette ou retard de paiement.
Jour 13 : définissez les exclusions
Écrivez également ce que le fonds ne finance pas :
- vacances ;
- promotions ;
- cadeaux ;
- entretien annuel ;
- achats de confort ;
- investissements ;
- dépenses connues.
Jour 14 : choisissez votre première contribution
Sélectionnez un montant suffisamment faible pour être maintenu pendant trois mois.
Un virement régulier de 20 euros vaut mieux qu’un virement de 200 euros annulé après quelques semaines.
Jours 15 à 30 : créer les premiers versements
La deuxième moitié du premier mois transforme le plan en mouvement réel.
Programmez le virement automatique
Placez-le peu après la réception de vos revenus.
Le CFPB recommande notamment l’automatisation pour rendre l’épargne plus régulière.[1]
Effectuez un premier versement manuel
Même si le virement automatique n’a pas encore eu lieu, transférez une petite somme.
Ce premier mouvement marque le début concret du fonds.
Trouvez une dépense récurrente à rediriger
Cherchez une seule dépense offrant peu de valeur :
- abonnement inutilisé ;
- option bancaire ;
- service redondant ;
- frais évitables ;
- achat habituel que vous acceptez de réduire.
Transférez l’économie vers le fonds.
Vendez un objet inutilisé
Choisissez un ou plusieurs objets que vous n’utilisez plus.
Décidez à l’avance de la part du produit de la vente destinée à la réserve.
Créez une règle pour les rentrées exceptionnelles
Par exemple :
50 % de toute rentrée imprévue est versée au fonds jusqu’à l’atteinte du premier palier.
Bilan du jour 30
À la fin du premier mois, vérifiez :
- le compte est-il ouvert ?
- le virement est-il actif ?
- les règles sont-elles écrites ?
- une première somme est-elle présente ?
- le budget a-t-il supporté le versement ?
Ne jugez pas uniquement le montant.
Le système est déjà une partie du résultat.
Jours 31 à 60 : stabiliser sans se priver excessivement
Le deuxième mois sert à vérifier que la méthode résiste à la réalité.
Observez l’effet du premier virement
Votre budget est-il devenu trop serré ?
Avez-vous dû reprendre l’argent ?
Avez-vous simplement adapté certaines dépenses sans difficulté majeure ?
Ajustez le montant si nécessaire.
Réduire légèrement un virement trop ambitieux ne constitue pas un échec.
Cela permet de préserver la régularité.
Traitez une charge fixe
Choisissez un contrat important à examiner :
- assurance ;
- télécommunications ;
- énergie ;
- frais bancaires ;
- abonnement ;
- crédit pouvant être renégocié sans coût disproportionné.
Ne tentez pas de revoir tous les contrats en même temps.
Une économie récurrente obtenue correctement aura plus d’effet qu’une semaine de restrictions abandonnées ensuite.
Créez une première enveloppe pour une dépense annuelle
Choisissez la dépense prévisible qui vide le plus souvent votre épargne.
Calculez son coût mensuel.
Commencez à la séparer du fonds d’urgence.
Appliquez la règle des 24 heures
Pour les achats non essentiels dépassant un montant que vous fixez, attendez vingt-quatre heures avant de décider.
Cette règle ne vous interdit pas l’achat.
Elle réduit la part de décisions prises sous l’effet de l’impulsion.
Ajoutez une petite augmentation
Si le premier mois s’est déroulé facilement, augmentez le virement de 5, 10 ou 20 euros.
N’augmentez pas uniquement parce que vous êtes motivé.
Augmentez parce que le budget a démontré qu’il pouvait l’absorber.
Bilan du jour 60
Calculez :
- le montant versé automatiquement ;
- les versements exceptionnels ;
- les économies récurrentes trouvées ;
- les dépenses prévisibles désormais séparées ;
- le pourcentage du premier palier atteint.
Notez également les difficultés.
Elles indiquent les endroits où le système doit être amélioré.
Jours 61 à 90 : consolider et préparer les douze prochains mois
Le troisième mois doit transformer une expérience temporaire en organisation durable.
Vérifiez le support
Le compte reste-t-il adapté ?
L’argent est-il suffisamment accessible ?
Êtes-vous tenté de le reprendre trop souvent ?
Les conditions du compte correspondent-elles à votre manière d’épargner ?
Testez mentalement un retrait
Imaginez une dépense urgente de 500 euros.
Savez-vous :
- depuis quel compte payer ;
- dans quel délai transférer l’argent ;
- comment compléter la somme si le fonds est encore insuffisant ;
- comment reprendre ensuite les versements ?
Un fonds n’est réellement opérationnel que si vous savez comment l’utiliser.
Révisez les règles
Après deux mois, certaines exclusions ou conditions peuvent sembler trop vagues.
Précisez-les.
Vous pouvez décider, par exemple, qu’une réparation automobile est admissible uniquement si le véhicule est nécessaire au travail et si le budget courant ne peut pas la payer.
Planifiez les futures augmentations
Fixez trois moments de révision :
- dans trois mois ;
- après la prochaine augmentation de revenus ;
- après le remboursement d’une dette ou la fin d’une dépense.
Calculez votre trajectoire
Divisez le montant restant jusqu’au premier palier par votre contribution mensuelle moyenne.
Vous obtenez une estimation du nombre de mois nécessaires.
Ajoutez prudemment les rentrées exceptionnelles probables sans les considérer comme garanties.
Choisissez le palier suivant
Lorsque le premier objectif sera atteint, quelle sera la prochaine étape ?
- 1 000 euros ;
- un mois de dépenses ;
- trois mois ;
- le montant d’une franchise ou d’une réparation majeure ;
- une réserve adaptée à vos revenus variables.
Célébrez sans vider le fonds
Atteindre un palier mérite d’être reconnu.
La récompense ne doit toutefois pas annuler l’effort.
Choisissez une manière peu coûteuse de marquer la progression.
Le plaisir vient du résultat obtenu, pas de la dépense de la somme protégée.
Bilan du jour 90
Au terme des trois mois, répondez à ces questions :
- Combien avez-vous mis de côté ?
- Combien de versements automatiques ont été exécutés ?
- Quelle économie récurrente avez-vous créée ?
- Quelle dépense prévisible a été séparée du fonds ?
- Savez-vous précisément quand utiliser la réserve ?
- Votre compte est-il adapté et protégé ?
- Quel est votre prochain palier ?
- À quelle date réviserez-vous le montant du virement ?
Si vous pouvez répondre à ces huit questions, votre fonds d’urgence existe déjà en tant que système, même si son solde reste encore modeste.
Trois exemples de progression sur 90 jours
Exemple 1 : budget très serré
La personne commence avec zéro euro.
Elle programme 20 euros par mois.
Elle économise 12 euros sur un abonnement et verse 50 euros provenant d’une vente.
Après 90 jours, son fonds contient :
- 60 euros de virements automatiques ;
- 36 euros provenant de l’abonnement supprimé ;
- 50 euros issus de la vente.
Total : 146 euros.
Ce montant paraît faible face à un objectif de plusieurs milliers d’euros.
Mais une facture inattendue de 140 euros ne provoquera plus immédiatement une dette.
La première couche de protection existe.
Exemple 2 : capacité moyenne
Le foyer commence avec 200 euros.
Il programme 100 euros par mois.
Il verse 300 euros provenant d’une prime et économise 40 euros par mois sur plusieurs contrats.
Après 90 jours, son fonds atteint :
- 200 euros de départ ;
- 300 euros de virements ;
- 300 euros de prime ;
- 120 euros d’économies redirigées.
Total : 920 euros.
Le premier palier de 1 000 euros est presque atteint.
Exemple 3 : revenus irréguliers
L’indépendant commence avec 500 euros.
Il programme 50 euros par mois et verse 30 % des revenus dépassant son seuil de référence.
Sur les trois mois, les compléments variables représentent 480 euros.
Son fonds atteint :
- 500 euros de départ ;
- 150 euros de virements fixes ;
- 480 euros de contributions variables.
Total : 1 130 euros.
Le montant n’a pas été construit à partir d’un effort identique chaque mois.
Le système s’est adapté aux variations de revenus.
Ce que le plan de 90 jours doit réellement accomplir
Le principal résultat n’est pas le chiffre affiché au quatre-vingt-dixième jour.
C’est la transformation de votre organisation financière.
Avant le plan, l’épargne dépendait peut-être de ce qu’il restait à la fin du mois.
Après le plan :
- le compte possède une fonction claire ;
- le versement est automatique ;
- les urgences sont définies ;
- les dépenses annuelles sont progressivement séparées ;
- les rentrées exceptionnelles suivent une règle ;
- votre objectif est divisé en paliers ;
- vous savez comment reconstruire après un retrait.
Vous ne contrôlez pas la date du prochain imprévu.
Vous pouvez contrôler ce que vous mettez en place avant qu’il ne survienne.
C’est cette préparation, plus que la recherche d’un montant parfait ou d’un taux exceptionnel, qui transforme une petite épargne en véritable fonds d’urgence.
FAQ — Fonds d’urgence
Qu’est-ce qu’un fonds d’urgence ?
Un fonds d’urgence est une réserve d’argent destinée à couvrir une dépense imprévue, nécessaire et urgente sans devoir utiliser un crédit, vendre un investissement ou retarder une facture essentielle.
Il peut notamment servir en cas de :
- panne de voiture indispensable ;
- réparation urgente dans le logement ;
- dépense médicale inattendue ;
- perte ou diminution temporaire de revenus ;
- franchise d’assurance ;
- remplacement d’un équipement essentiel.
Le fonds d’urgence doit rester séparé de l’épargne destinée aux vacances, aux travaux, à l’achat d’une voiture ou à d’autres projets prévisibles.
Combien faut-il avoir dans un fonds d’urgence ?
Un fonds d’urgence représente généralement entre trois et six mois de dépenses essentielles.
Il ne s’agit toutefois que d’un repère.
Le montant doit être adapté à votre situation :
- stabilité des revenus ;
- nombre de personnes dans le foyer ;
- importance des charges fixes ;
- statut de salarié ou d’indépendant ;
- présence d’un seul ou de plusieurs revenus ;
- état du logement et des véhicules ;
- niveau de couverture des assurances.
Une personne disposant de revenus stables et de peu de charges peut parfois viser trois mois de dépenses essentielles.
Un indépendant, un ménage dépendant d’un seul revenu ou une personne ayant des charges élevées peut avoir intérêt à viser six mois ou davantage.
Faut-il calculer le fonds d’urgence sur le salaire ou sur les dépenses ?
Le calcul doit généralement être basé sur les dépenses essentielles, et non sur le salaire.
Les dépenses essentielles comprennent notamment :
- le logement ;
- l’énergie ;
- l’alimentation de base ;
- les remboursements de crédits ;
- les assurances indispensables ;
- les frais de transport nécessaires ;
- les dépenses de santé ;
- les frais liés aux enfants.
Si vos dépenses essentielles atteignent 2 000 euros par mois, un fonds de trois mois représente 6 000 euros.
Un fonds de six mois représente 12 000 euros.
Quel montant épargner lorsque l’on part de zéro ?
Lorsque vous partez de zéro, il n’est pas nécessaire de viser immédiatement plusieurs mois de dépenses.
Vous pouvez construire votre fonds par étapes :
- une première réserve de 250 à 500 euros ;
- un premier objectif de 1 000 euros ;
- un mois de dépenses essentielles ;
- trois mois de dépenses ;
- éventuellement six mois ou davantage.
Le premier objectif doit être suffisamment proche pour rester motivant et suffisamment utile pour couvrir une dépense courante imprévue.
Peut-on créer un fonds d’urgence avec un petit salaire ?
Oui, mais la progression sera généralement plus lente.
Lorsque le budget est serré, l’objectif est d’abord de créer une petite capacité d’épargne.
Vous pouvez commencer par :
- observer les dépenses réelles pendant plusieurs mois ;
- supprimer un abonnement peu utilisé ;
- réduire certains frais bancaires ou pénalités ;
- utiliser une partie des rentrées exceptionnelles ;
- vendre des objets inutilisés ;
- automatiser un petit virement ;
- augmenter progressivement le montant.
Un virement de 20 euros par mois peut sembler faible, mais il permet de créer une première réserve de 240 euros sur un an, sans compter les primes, remboursements ou ventes occasionnelles.
Le montant initial compte moins que la régularité du système.
Où faut-il conserver son fonds d’urgence ?
Le fonds d’urgence doit être conservé sur un support sûr, accessible et séparé du compte courant.
Pour la majorité des ménages, un compte d’épargne séparé constitue une solution adaptée.
Le compte doit permettre :
- de récupérer rapidement l’argent ;
- de préserver le capital ;
- d’éviter les fluctuations des marchés ;
- de distinguer la réserve du budget courant ;
- de suivre facilement la progression.
Le CFPB recommande également de conserver cette épargne dans un endroit sûr, accessible et distinct.[1]
Peut-on investir son fonds d’urgence en actions ou en ETF ?
Il est généralement déconseillé d’investir le cœur du fonds d’urgence en actions ou en ETF.
Ces placements peuvent perdre de la valeur au moment où vous avez besoin de l’argent.
Une crise économique peut entraîner simultanément :
- une baisse des marchés financiers ;
- une perte d’emploi ;
- une diminution des revenus ;
- une hausse de certaines dépenses.
Vous pourriez alors être obligé de vendre vos investissements à perte.
Les actions et les ETF conviennent davantage à des objectifs de long terme.
Le fonds d’urgence doit, lui, rester stable et disponible.
Peut-on placer son fonds d’urgence en cryptomonnaies ?
Les cryptomonnaies ne constituent pas un support adapté pour un fonds d’urgence.
Leur valeur peut varier fortement sur une courte période.
Elles comportent également des risques liés :
- aux plateformes ;
- à la sécurité des accès ;
- aux erreurs de transfert ;
- à la liquidité ;
- aux évolutions réglementaires.
Un fonds d’urgence doit réduire l’incertitude financière.
Un actif très volatil augmente cette incertitude.
Faut-il garder une partie du fonds d’urgence en espèces ?
Il peut être utile de conserver une petite somme en espèces pour faire face à une panne de paiement électronique, à une perte de carte ou à une interruption temporaire des services bancaires.
Il est toutefois déconseillé de conserver l’intégralité du fonds à domicile en raison des risques de :
- vol ;
- incendie ;
- perte ;
- détérioration ;
- utilisation impulsive.
Une petite réserve en espèces peut compléter le fonds bancaire, mais ne devrait pas le remplacer.
Peut-on utiliser son fonds d’urgence pour une voiture ?
Oui, lorsqu’il s’agit d’une dépense imprévue, nécessaire et urgente.
Une réparation peut relever du fonds d’urgence si le véhicule est indispensable pour travailler, conduire les enfants ou recevoir des soins.
En revanche, les dépenses suivantes ne constituent généralement pas des urgences :
- entretien annuel connu ;
- contrôle technique ;
- remplacement prévu des pneus ;
- achat d’un véhicule plus confortable ;
- remplacement anticipé d’une voiture encore fonctionnelle.
Les dépenses automobiles prévisibles devraient idéalement être financées par une épargne séparée.
Peut-on utiliser son fonds d’urgence pour des travaux ?
Cela dépend de la nature des travaux.
Une fuite d’eau, une panne de chauffage ou un problème électrique dangereux peuvent justifier l’utilisation du fonds.
En revanche, une rénovation esthétique, une nouvelle cuisine ou le remplacement prévu d’une toiture ancienne ne constituent pas des urgences.
Les travaux prévisibles doivent être préparés dans une enveloppe distincte.
Le fonds d’urgence sert aux événements soudains qui ne peuvent pas raisonnablement attendre.
Faut-il épargner ou rembourser ses dettes en priorité ?
Il est souvent préférable de combiner les deux.
Consacrer toute votre marge au remboursement des dettes sans conserver aucune réserve peut vous obliger à emprunter de nouveau au prochain imprévu.
Une stratégie possible consiste à :
- constituer une petite réserve de sécurité ;
- payer les échéances obligatoires ;
- rembourser en priorité les dettes les plus coûteuses ;
- renforcer ensuite progressivement le fonds d’urgence.
Le montant de la première réserve dépendra du niveau d’endettement, des risques du foyer et du coût des crédits.
En cas d’arriérés importants ou de surendettement, un accompagnement professionnel peut être nécessaire.
Faut-il épargner ou investir en premier ?
Le fonds d’urgence et l’investissement ne remplissent pas la même fonction.
Le fonds protège votre situation à court terme.
L’investissement cherche à développer votre patrimoine sur plusieurs années.
Il est généralement prudent de constituer au moins une première réserve avant d’investir une part importante de son argent.
Vous pouvez toutefois avancer progressivement :
- constituer une première réserve ;
- commencer éventuellement à investir une petite somme ;
- continuer à renforcer le fonds ;
- augmenter les investissements lorsque la sécurité devient suffisante.
L’objectif n’est pas d’opposer épargne et investissement.
Il est de les utiliser dans le bon ordre.
Que faire après avoir utilisé son fonds d’urgence ?
Après un retrait, il faut reprendre les versements afin de reconstruire progressivement la réserve.
L’utilisation du fonds ne constitue pas un échec.
Elle signifie que le système a rempli sa fonction.
Si vous aviez 2 000 euros et que vous utilisez 800 euros pour une réparation urgente, vous avez évité :
- un nouveau crédit ;
- un découvert ;
- un retard de paiement ;
- la vente forcée d’un investissement.
Il reste ensuite à rétablir le montant initial.
Il est généralement préférable de reprendre le rythme habituel plutôt que d’imposer immédiatement un effort trop important au budget.
Combien de temps faut-il pour constituer un fonds d’urgence ?
La durée dépend de votre objectif et de votre capacité d’épargne.
Si votre cible est de 6 000 euros :
- à 50 euros par mois, il faut environ 120 mois ;
- à 100 euros par mois, environ 60 mois ;
- à 250 euros par mois, environ 24 mois ;
- à 500 euros par mois, environ 12 mois.
Les rentrées exceptionnelles peuvent réduire fortement cette durée.
Une prime, un remboursement fiscal, une vente ou un mois de revenus plus élevé peuvent représenter plusieurs mois de versements habituels.
Il est préférable de suivre une progression réaliste plutôt que de viser un rythme impossible à maintenir.
Comment automatiser son fonds d’urgence ?
Vous pouvez programmer un virement permanent vers un compte séparé peu après la réception de votre revenu.
Le montant doit être compatible avec un mois ordinaire.
Il peut être augmenté progressivement lorsque :
- vos revenus augmentent ;
- une dette est remboursée ;
- un abonnement est supprimé ;
- une charge fixe diminue ;
- votre budget démontre qu’il peut supporter un effort supérieur.
L’automatisation réduit la dépendance à la motivation et évite d’attendre la fin du mois pour épargner.[1]
Que faire si je reprends toujours l’argent épargné ?
Commencez par identifier la raison des retraits.
Vous utilisez peut-être le fonds pour :
- des dépenses annuelles prévisibles ;
- un budget mensuel sous-estimé ;
- des achats impulsifs ;
- des projets mélangés à la réserve ;
- un virement initial trop élevé.
La solution peut consister à :
- réduire le montant automatique ;
- créer des enveloppes séparées ;
- conserver le fonds dans une autre banque ;
- définir précisément les conditions de retrait ;
- mieux intégrer les dépenses irrégulières au budget.
Reprendre une partie de l’argent ne signifie pas nécessairement que vous manquez de discipline.
Cela peut montrer que votre système n’est pas encore adapté à la réalité de vos dépenses.
Comment savoir si une dépense est une véritable urgence ?
Une dépense peut être considérée comme une urgence lorsqu’elle réunit plusieurs critères :
- elle n’était pas raisonnablement prévisible ;
- elle est nécessaire ;
- elle ne peut pas être reportée sans conséquence importante ;
- elle protège votre santé, votre logement, votre revenu ou une obligation essentielle ;
- le budget courant ne peut pas l’absorber.
Vous pouvez vous poser trois questions :
- La dépense était-elle prévisible ?
- Que se passe-t-il si je ne paie pas maintenant ?
- Existe-t-il une autre enveloppe prévue pour cette dépense ?
Si la dépense était connue plusieurs mois à l’avance, elle ne devrait généralement pas être financée par le fonds d’urgence.
Un fonds d’urgence est-il obligatoire ?
Il n’existe pas d’obligation légale de posséder un fonds d’urgence.
Il s’agit d’un outil de protection financière.
Son absence augmente cependant le risque qu’une dépense imprévue entraîne :
- un crédit coûteux ;
- un découvert ;
- un retard de paiement ;
- la vente d’un placement ;
- l’abandon d’un projet ;
- une difficulté financière durable.
Même une petite réserve peut réduire cette vulnérabilité.
À quelle fréquence faut-il revoir le montant du fonds ?
Il est conseillé de réévaluer le fonds au moins une fois par an et après chaque changement important.
Une révision est notamment utile après :
- une naissance ;
- une séparation ;
- un changement d’emploi ;
- un passage au statut d’indépendant ;
- un achat immobilier ;
- un déménagement ;
- la souscription ou le remboursement d’un crédit ;
- une forte hausse des dépenses essentielles.
Le montant du fonds doit évoluer avec votre situation.
Une réserve suffisante aujourd’hui peut devenir trop faible après une augmentation des charges ou une diminution de la stabilité des revenus.
Quelle est la différence entre un fonds d’urgence et une épargne de précaution ?
Les deux expressions sont souvent utilisées comme des synonymes.
Dans les deux cas, il s’agit d’une réserve liquide destinée à faire face à des événements inattendus.
Certaines personnes utilisent toutefois l’expression « épargne de précaution » de manière plus large pour inclure :
- les dépenses irrégulières ;
- les réparations ;
- les périodes de baisse de revenus ;
- certains projets de court terme.
Pour éviter toute confusion, il est utile de distinguer :
- le fonds d’urgence pour les événements imprévus ;
- les enveloppes séparées pour les dépenses connues ou les projets planifiés.
Quelle est la première chose à faire pour créer un fonds d’urgence ?
La première étape consiste à observer vos revenus et vos dépenses réels.
Vous devez ensuite :
- calculer votre réserve actuelle ;
- fixer un premier objectif réaliste ;
- ouvrir ou désigner un compte séparé ;
- programmer un petit virement automatique ;
- définir les situations dans lesquelles l’argent peut être utilisé.
Vous n’avez pas besoin d’attendre de pouvoir épargner une somme importante.
Le meilleur moment pour commencer est celui où vous pouvez protéger vos premiers euros.
Annexe — Sources et recherches complémentaires
[1] Consumer Financial Protection Bureau — An essential guide to building an emergency fund
Le Consumer Financial Protection Bureau présente le fonds d’urgence comme une réserve spécialement destinée aux dépenses imprévues. L’organisme explique qu’en l’absence d’épargne, même un choc financier limité peut conduire au recours au crédit ou à d’autres formes d’endettement. Il recommande de commencer par de petits montants et de mettre en place une habitude d’épargne régulière.
Source : Consumer Financial Protection Bureau, An essential guide to building an emergency fund.
[2] Consumer Financial Protection Bureau — Emergency savings and financial security
Cette recherche analyse les liens entre l’épargne d’urgence, la situation de crédit et le bien-être financier des ménages. Elle montre une forte association entre la présence d’une réserve financière et une meilleure capacité à payer ses factures, à faire face aux chocs et à éviter certaines difficultés financières.
Source : Consumer Financial Protection Bureau, Emergency Savings and Financial Security: Insights from the Making Ends Meet Survey and Consumer Credit Panel.
[3] Consumer Financial Protection Bureau — Perceived financial preparedness, saving habits, and financial security
Cette étude examine le rapport entre les habitudes d’épargne et le sentiment de préparation financière. Les résultats indiquent que l’épargne régulière est liée à une meilleure sécurité financière, y compris chez des personnes dont les ressources restent limitées. La régularité du comportement d’épargne joue donc un rôle qui ne dépend pas uniquement du niveau de revenu.
Source : Consumer Financial Protection Bureau, Perceived Financial Preparedness, Saving Habits, and Financial Security.
[4] Organisation de coopération et de développement économiques — Insécurité financière des ménages
Les travaux de l’OCDE sur le patrimoine et la vulnérabilité financière montrent que de nombreux ménages disposent de réserves liquides insuffisantes pour absorber une perte de revenu ou une dépense imprévue. Cette absence de marge financière augmente leur exposition à l’endettement et aux difficultés économiques.
Source : OCDE, Inequalities in Household Wealth and Financial Insecurity of Households.
[5] Banque centrale européenne — Le rôle des dépôts dans l’absorption des chocs
La Banque centrale européenne utilise notamment les mouvements de dépôts comme indicateur de l’épargne liquide des ménages.
Ses analyses montrent que les dépôts peuvent aider les foyers à maintenir leurs dépenses essentielles lorsque leurs revenus diminuent ou lorsque les prix augmentent. Cette fonction est particulièrement importante pour les ménages disposant de peu d’autres actifs.
La BCE souligne toutefois que l’épargne est très inégalement répartie. Les ménages les plus aisés concentrent une part importante des dépôts et de l’épargne accumulée, tandis que les ménages disposant de faibles revenus ont généralement moins de marge pour absorber les chocs.
Sources :
- Banque centrale européenne, The recent drivers of household savings across the wealth distribution, Bulletin économique, 2022 ;
- Banque centrale européenne, Household saving during the COVID-19 pandemic and implications for the recovery of consumption, Bulletin économique, 2022.
[6] Consumer Financial Protection Bureau — Construire un budget réaliste avant d’épargner
Le Consumer Financial Protection Bureau rappelle qu’un budget constitue une étape importante pour gérer les dettes et progresser vers un objectif d’épargne. Avant de déterminer le montant disponible, il est nécessaire d’obtenir une représentation réaliste des revenus perçus et de la destination des dépenses.
Cette approche soutient l’idée développée dans cette section : une capacité d’épargne ne peut pas être durablement déterminée à partir d’un budget idéal ou approximatif. Elle doit être recherchée dans les mouvements financiers réels.
Source :
- Consumer Financial Protection Bureau, Budgeting: How to create a budget and stick with it, 2019.
[7] Consumer Financial Protection Bureau — Stratégies fondées sur les preuves pour constituer une épargne d’urgence
Dans son rapport consacré aux moyens d’aider les consommateurs à développer une épargne d’urgence, le CFPB synthétise plusieurs catégories de stratégies :
- proposer un endroit adapté pour conserver l’épargne ;
- renforcer les incitations à épargner ;
- concevoir un environnement qui facilite le comportement d’épargne ;
- utiliser des mécanismes automatiques ou des choix simplifiés ;
- exploiter certaines occasions particulières, comme les rentrées d’argent ponctuelles.
Le rapport montre que la constitution d’une réserve ne dépend pas seulement de l’information financière ou de la volonté individuelle. La manière dont les produits, les décisions et les transferts sont organisés influence également le passage à l’action.
Sources :
- Consumer Financial Protection Bureau, Evidence-Based Strategies to Build Emergency Savings, 2020 ;
- Consumer Financial Protection Bureau, New report synthesizes evidence-based strategies to build emergency savings, 2020.
[8] OCDE — Planification, épargne et résilience financière
Le rapport du G20 et de l’OCDE consacré à la résilience financière souligne le rôle de la planification et de l’épargne dans la création de réserves destinées aux urgences et aux objectifs de long terme.
Cette résilience ne dépend pas uniquement du montant du revenu. Elle repose aussi sur la capacité à anticiper, à maintenir une réserve disponible et à adapter les comportements financiers aux variations de situation.
Cette source soutient notamment les recommandations concernant les revenus irréguliers, la séparation des réserves et l’utilisation des mois favorables pour renforcer le fonds.
Source :
- G20/OECD-INFE, Supporting Financial Resilience and Transformation through Digital Financial Literacy, 2021.
[9] FSMA et Wikifin — Fonctionnement et comparaison des comptes d’épargne en Belgique
Wikifin, le programme d’éducation financière de la FSMA, explique le fonctionnement des comptes d’épargne réglementés belges.
La rémunération de ces comptes comprend généralement un intérêt de base et une prime de fidélité. L’intérêt de base commence à courir au plus tard le lendemain du dépôt, tandis que la prime de fidélité n’est acquise que pour les sommes maintenues pendant douze mois.
Depuis le 15 janvier 2024, les comptes d’épargne réglementés sont répartis en trois catégories afin de faciliter leur compréhension et leur comparaison :
- catégorie A : comptes classiques sans condition de montant ;
- catégorie B : comptes comportant des conditions liées aux montants ou aux versements ;
- catégorie C : comptes réservés à certaines catégories d’âge.
Wikifin met également à disposition un comparateur permettant d’examiner les conditions et la rémunération des comptes commercialisés en Belgique.
Ces informations soutiennent plusieurs recommandations de cette section :
- distinguer le taux de base de la prime de fidélité ;
- vérifier les conditions de versement ;
- tenir compte des retraits possibles avant douze mois ;
- ne pas sélectionner un compte uniquement à partir du taux total annoncé.
Sources :
- Wikifin, Qu’est-ce qu’un compte d’épargne ?, mise à jour en 2026 ;
- Wikifin, Que vous rapporte votre compte d’épargne ?, mise à jour en 2026 ;
- Wikifin, Comparateur de comptes d’épargne ;
- FSMA, informations relatives aux comptes d’épargne.
[10] Fonds de garantie pour les services financiers — Protection des dépôts
Le Fonds de garantie belge indique que les dépôts détenus auprès d’un établissement de crédit situé dans un État membre de l’Espace économique européen sont protégés jusqu’à 100 000 euros par personne et par établissement.
Ce plafond s’applique par déposant et par établissement, et non séparément à chaque compte ouvert auprès de la même banque.
Cette protection ne dispense pas de vérifier le statut juridique de l’établissement et du produit. Une application ou une plateforme financière peut dépendre d’un régime de garantie étranger ou proposer un produit qui n’est pas juridiquement un dépôt bancaire classique.
Sources :
- Fonds de garantie pour les services financiers, Systèmes de protection ;
- Autorité bancaire européenne, informations relatives aux systèmes de garantie des dépôts.
[11] Banque centrale européenne — Liquidité des dépôts et capacité à absorber les chocs
Les analyses de la Banque centrale européenne distinguent les espèces et dépôts bancaires, facilement mobilisables, des actifs moins liquides tels que certains investissements financiers ou immobiliers.
La BCE observe que les dépôts représentent une part importante des actifs liquides des ménages et qu’ils peuvent aider les foyers, particulièrement ceux disposant de moins de patrimoine, à maintenir leurs dépenses lorsqu’un choc économique survient.
Cette recherche ne signifie pas que tout le patrimoine doit rester en dépôts.
Elle soutient la distinction fondamentale entre :
- une réserve liquide destinée aux besoins de court terme ;
- des placements moins liquides ou plus volatils destinés à la croissance patrimoniale de long terme.
Sources :
- Banque centrale européenne, The recent drivers of household savings across the wealth distribution, 2022 ;
- Banque centrale européenne, Excess savings: To spend or not to spend, 2023.