Pourquoi automatiser son épargne ? La méthode pour économiser chaque mois

Vous avez décidé de mettre de l’argent de côté. Vous savez même combien vous aimeriez économiser chaque mois.
Mais lorsque votre salaire arrive, les dépenses commencent à s’enchaîner. Le logement, les courses, les factures et les déplacements absorbent progressivement votre budget.
Vous vous dites que vous épargnerez ce qui restera.
Puis la fin du mois arrive et vous constatez qu’il n’y a plus suffisamment d’argent disponible.
Le mois suivant, vous recommencez avec les mêmes intentions.
Et si vous changiez simplement votre manière d’organiser votre épargne ?

Automatiser son épargne consiste à programmer des transferts réguliers de votre compte courant vers un compte d’épargne, sans devoir effectuer manuellement chaque versement.
Vous choisissez un montant compatible avec votre budget, une date et une fréquence. Votre banque se charge ensuite d’exécuter les virements selon les conditions prévues.
Cette méthode peut vous aider à mettre de l’argent de côté plus régulièrement, même avec un petit montant.
Elle ne crée toutefois pas d’argent supplémentaire. Pour fonctionner, votre budget doit déjà vous permettre d’épargner.
Je vous propose de découvrir comment mettre ce système en place, combien transférer et quelles erreurs éviter pour conserver une organisation adaptée à votre quotidien.
1Qu’est-ce que l’épargne automatique ?
L’épargne automatique est une méthode qui consiste à mettre de côté une somme d’argent à intervalles réguliers, grâce à un transfert programmé.
Vous n’avez plus besoin de vous rappeler chaque mois d’effectuer votre virement.
Prenons un exemple.
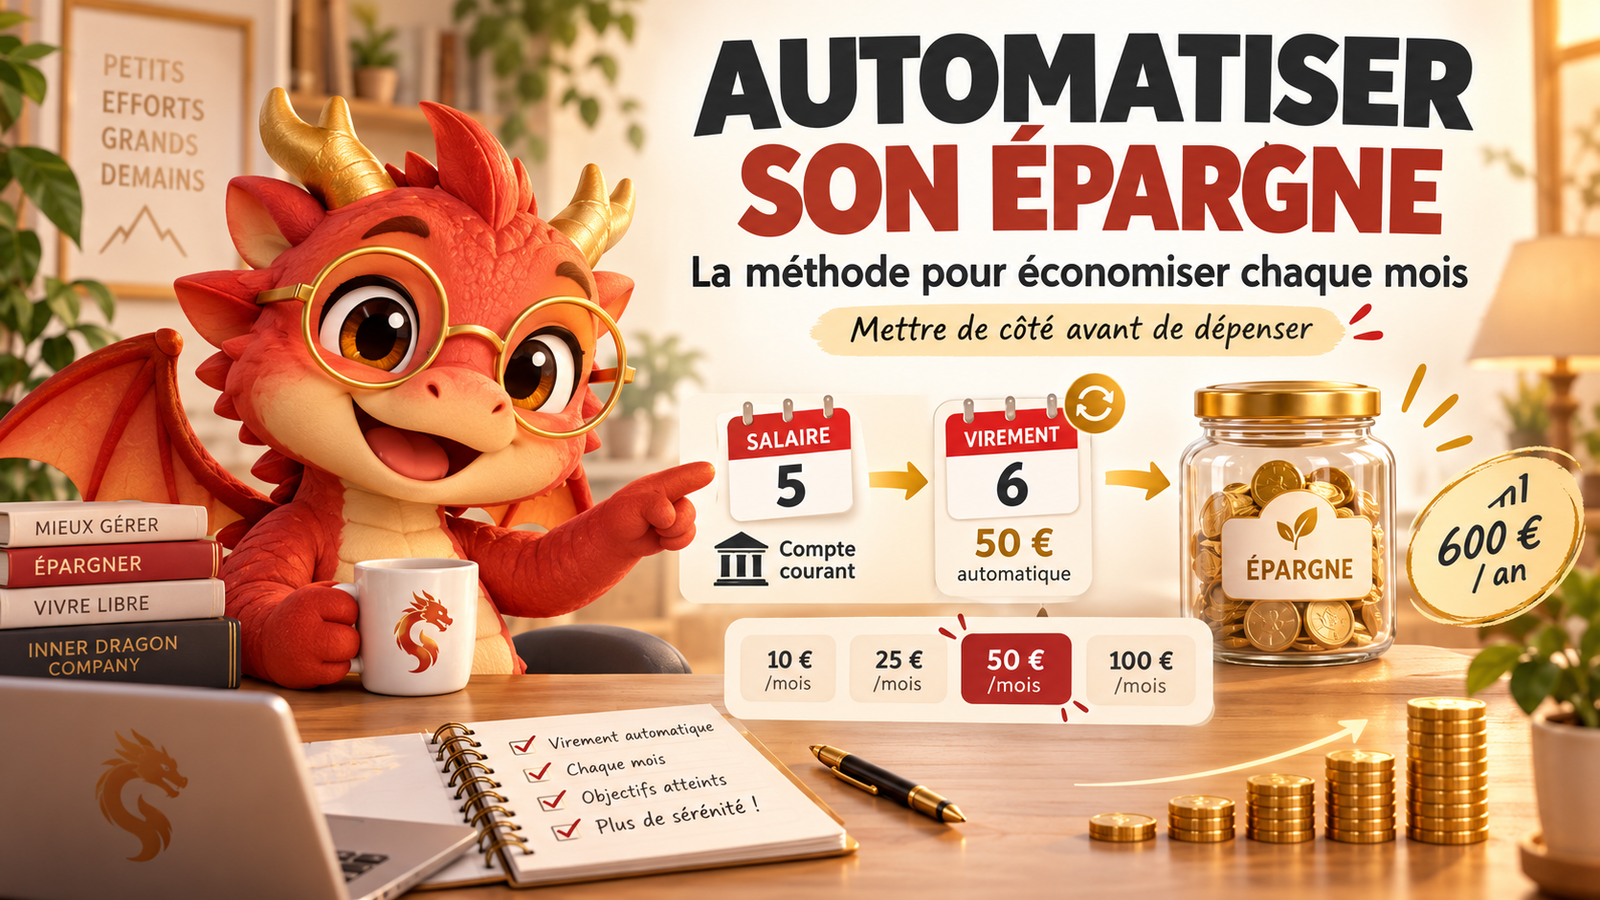
Vous recevez votre salaire le 5 du mois. Après avoir examiné votre budget, vous constatez que vous pouvez mettre 50 € de côté sans compromettre vos dépenses.
Vous programmez alors un transfert de 50 € vers votre compte d’épargne le 6 de chaque mois.

Si les douze virements sont exécutés et que vous ne retirez aucune somme, vous aurez versé 600 € après un an.
Au bout de deux ans, vos versements cumulés atteindront 1 200 €, hors intérêts éventuels.
Vous n’avez pas eu besoin de trouver cette somme en une seule fois.
Vous avez simplement organisé douze petits versements chaque année.
L’ordre permanent : une solution simple pour commencer
En Belgique, le transfert régulier d’une somme fixe s’effectue généralement au moyen d’un ordre permanent.
Vous indiquez à votre banque le montant, le compte destinataire et la fréquence.
La banque effectue ensuite les virements prévus, sous réserve de la disponibilité des fonds et des conditions applicables.
Ce mécanisme existe également dans de nombreux autres pays, parfois sous l’appellation de virement permanent, périodique ou récurrent.
Selon votre établissement, vous pouvez normalement modifier ou interrompre la programmation.
Pour comprendre la distinction entre un ordre permanent et une domiciliation, vous pouvez consulter les explications de Wikifin sur les paiements automatiques.
2Pourquoi automatiser son épargne plutôt que d’attendre la fin du mois ?
Imaginons deux personnes qui gagnent chacune 2 000 € nets par mois.
Elles ont le même objectif : épargner 100 € mensuels.
La première personne attend la fin du mois.
Elle paie ses factures, fait ses courses et finance ses dépenses habituelles. Ensuite, elle regarde ce qui lui reste pour épargner.
Certains mois, elle peut mettre 100 € de côté. D’autres mois, seulement 20 €. Il arrive également qu’elle ne puisse rien transférer.
La deuxième personne procède autrement.
Elle commence par vérifier que ses dépenses peuvent être couvertes avec 1 900 €.
Elle programme ensuite un virement automatique de 100 € vers son épargne, à une date compatible avec ses autres paiements.
Si cette organisation reste adaptée à son budget et que les douze virements sont exécutés, elle aura épargné 1 200 € après un an.
Ces deux personnes gagnent la même somme.
Mais elles n’ont pas donné la même place à leur épargne.
La première attend de voir ce qui reste. La deuxième considère l’épargne comme un poste prévu dans son budget.
C’est le principal intérêt de cette méthode : vous prenez la décision à l’avance.
Vous n’avez plus à recommencer la même démarche tous les mois.
Attention à ne pas inverser vos priorités
Automatiser votre épargne ne signifie pas transférer votre argent avant de réfléchir à vos charges.
Votre logement, votre alimentation, vos factures et vos remboursements de crédits doivent rester couverts.
Si vous devez ensuite utiliser un découvert bancaire ou reprendre systématiquement votre épargne pour payer les dépenses courantes, votre virement est probablement trop élevé ou mal programmé.
L’objectif est de créer une habitude financière utile, pas de déséquilibrer votre compte.
3Combien faut-il épargner automatiquement chaque mois ?
Vous pensez peut-être qu’il faut pouvoir économiser plusieurs centaines d’euros pour commencer.
Ce n’est pas nécessaire.
Si votre budget le permet, vous pouvez débuter avec 10 €, 20 €, 25 € ou 50 € par mois.
L’essentiel est de trouver une somme que vous pourrez maintenir sans mettre vos finances en difficulté.
Voici ce que représentent différents versements réguliers.
| Épargne mensuelle | Après 1 an | Après 3 ans | Après 5 ans |
|---|---|---|---|
| 10 € | 120 € | 360 € | 600 € |
| 25 € | 300 € | 900 € | 1 500 € |
| 50 € | 600 € | 1 800 € | 3 000 € |
| 75 € | 900 € | 2 700 € | 4 500 € |
| 100 € | 1 200 € | 3 600 € | 6 000 € |
Ces simulations correspondent aux versements cumulés. Elles supposent douze versements par an, sans retrait, et ne tiennent pas compte des intérêts ni des frais éventuels.
Prenons les 50 € mensuels.
Sur une année, vous versez 600 €.
Après cinq ans, vous aurez mis de côté 3 000 €, si vous maintenez cette habitude.
Cette somme peut financer une partie d’un projet ou contribuer à constituer une réserve de sécurité.
Mais avant de choisir votre montant, je vous conseille de vérifier ce que votre budget permet réellement.
Calculez votre capacité d’épargne
Commencez par additionner vos revenus mensuels disponibles.
Retirez ensuite vos dépenses indispensables : logement, alimentation, énergie, transports, crédits, assurances et autres obligations.
Pensez également aux dépenses annuelles, comme certaines taxes ou l’entretien du véhicule.
Enfin, réservez une somme adaptée à vos loisirs et prévoyez une marge pour les imprévus.
Prenons un exemple.
| Poste budgétaire | Montant |
|---|---|
| Revenus nets mensuels | 2 400 € |
| Dépenses indispensables | − 1 650 € |
| Provisions pour dépenses annuelles | − 200 € |
| Budget plaisir | − 150 € |
| Solde théorique disponible | 400 € |
Il vous reste théoriquement 400 €.
Mais cela ne signifie pas que vous devez programmer immédiatement un virement de 400 €.
Si certaines dépenses varient, cette somme pourrait être nécessaire pour absorber un mois plus coûteux.
Vous pourriez donc commencer par 50 € ou 100 €, puis observer votre situation.
Si le budget reste équilibré pendant plusieurs mois, vous pourrez envisager d’augmenter votre épargne.
Pour faire ce calcul avec vos propres chiffres, utilisez notre calculateur de budget mensuel gratuit.
Il vous permettra d’estimer votre solde disponible après vos charges et vos dépenses.
4Quand programmer son virement automatique ?
On recommande souvent de transférer son épargne juste après la réception du salaire.
C’est une méthode intéressante, car elle permet de réserver l’argent prévu avant qu’il ne soit absorbé par d’autres dépenses.
Mais le lendemain de votre salaire n’est pas nécessairement la meilleure date.
Imaginez que votre rémunération arrive le 5 du mois.
Votre loyer est prélevé le 7 et votre crédit automobile le 10.
Si vous programmez un virement trop élevé le 6, vous pourriez manquer de liquidités pour ces deux échéances.
Le problème ne viendrait pas de l’épargne automatique elle-même.
Il viendrait du montant ou de la date choisis.
Regardez d’abord les mouvements de votre compte
Avant de programmer votre transfert, examinez les dates habituelles de vos rentrées d’argent et de vos principales dépenses.
Vérifiez notamment les loyers, les mensualités de crédits, les factures et les domiciliations.
Choisissez ensuite une date qui laisse suffisamment de liquidités sur votre compte courant.
Pour certains ménages, le lendemain du salaire conviendra parfaitement.
Pour d’autres, il sera préférable d’attendre quelques jours.
Si vos revenus sont irréguliers, une fréquence différente peut également être pertinente.
Un point mérite votre attention : si votre compte ne dispose pas des fonds nécessaires, votre ordre permanent peut ne pas être exécuté.
Et si votre banque autorise un découvert, des frais ou des intérêts débiteurs peuvent éventuellement s’appliquer.
C’est pourquoi la date et le montant doivent toujours être choisis ensemble.
5Comment automatiser son épargne en cinq étapes ?
La programmation d’un virement automatique s’effectue généralement depuis votre application bancaire ou votre espace en ligne.
Les intitulés varient selon les établissements, mais le fonctionnement est assez proche.
Étape 1. Choisissez votre compte d’épargne
Commencez par identifier le compte destiné à recevoir vos versements.
Pour une réserve de sécurité ou un projet à court terme, un compte d’épargne distinct de votre compte courant peut être approprié.
Cette séparation vous aidera à distinguer l’argent réservé à vos projets de celui destiné aux dépenses quotidiennes.
Étape 2. Ouvrez la rubrique des virements
Connectez-vous à votre application bancaire.
Recherchez une fonction appelée « ordre permanent », « virement automatique » ou « virement récurrent ».
Étape 3. Indiquez votre montant et votre fréquence
Vous devrez généralement préciser le compte à débiter, le compte destinataire, le montant et les dates d’exécution.
Par exemple :
| Paramètre | Programmation |
|---|---|
| Compte de départ | Compte courant |
| Compte destinataire | Compte d’épargne |
| Montant | 50 € |
| Fréquence | Tous les mois |
| Premier transfert | Le 6 du mois |
Cette programmation est un simple exemple. Vous devez adapter la date et le montant à votre situation.
Étape 4. Vérifiez les informations
Avant de valider, contrôlez le compte destinataire, le montant, la date et la fréquence.
Regardez également si votre banque prévoit des conditions ou des frais particuliers.
Étape 5. Vérifiez le premier virement
Une fois la programmation enregistrée, contrôlez que le premier transfert a effectivement eu lieu.
Assurez-vous ensuite que votre compte courant dispose toujours de suffisamment d’argent pour couvrir les dépenses à venir.
Si tout fonctionne correctement, vous pouvez conserver cette organisation.
Vous venez de mettre en place votre premier système d’épargne automatique.
Existe-t-il une solution pour épargner un montant variable ?
Oui. Certaines banques proposent une autre formule.
Au lieu de transférer systématiquement le même montant, elles peuvent programmer le transfert d’une somme variable en fonction du solde disponible sur votre compte courant.
Par exemple, vous pouvez demander à conserver au minimum 1 300 € sur votre compte et à transférer uniquement l’excédent à une date déterminée.
Imaginons que votre compte affiche 1 450 € au moment du calcul.
Dans ce scénario, 150 € pourraient être transférés vers votre épargne.
Ce fonctionnement existe notamment chez certains établissements belges, comme BNP Paribas Fortis et CBC.
Il n’est toutefois pas proposé par toutes les banques.
Surtout, le solde disponible à une date précise n’est pas nécessairement une somme réellement épargnable. Des factures peuvent encore arriver après le transfert.
Vous devez donc prévoir un seuil de sécurité suffisamment élevé pour couvrir vos obligations futures.
Cette solution peut être intéressante lorsque vos revenus varient ou lorsque vous souhaitez conserver une marge minimale sur votre compte.
6Où conserver votre épargne automatique ?
Programmer un virement régulier est une première étape.
Mais l’endroit où vous conservez votre argent a également son importance.
Si votre objectif est de constituer une réserve financière pour les imprévus, privilégiez une solution qui vous permet de récupérer rapidement les sommes nécessaires.
Vous pouvez également réserver une épargne distincte aux dépenses annuelles et à vos projets personnels.
Il n’est pas obligatoire de multiplier les comptes bancaires.

L’important est de pouvoir identifier la destination de chaque somme.
Le fonctionnement des comptes d’épargne réglementés en Belgique
En Belgique, les comptes d’épargne réglementés possèdent deux composantes de rémunération.
L’intérêt de base rémunère l’argent conservé sur votre compte selon les conditions applicables.
La prime de fidélité est acquise sur les sommes qui restent douze mois consécutifs sur le compte, conformément aux règles du produit.
Chaque nouveau versement possède sa propre période de fidélité.
Prenons un exemple.
Vous versez 100 € en janvier, puis 100 € en février.
Les deux montants ne terminent pas leur première période de fidélité au même moment.
Si vous retirez de l’argent avant l’acquisition de la prime correspondante, vous pouvez perdre tout ou partie de cette prime non encore acquise sur les sommes retirées.
Vous conservez normalement la possibilité de retirer votre argent, selon les modalités du compte.
C’est important si vous constituez une réserve pour les imprévus.
Vous devez pouvoir financer une dépense urgente sans devoir attendre douze mois.
Le rendement du compte ne doit donc pas être votre seul critère de choix.
Comparez aussi la disponibilité des fonds, les frais et les conditions.
Vous pouvez utiliser le comparateur des comptes d’épargne de Wikifin, qui présente les comptes réglementés des établissements participants.
Les taux et conditions peuvent évoluer. Les rendements futurs ne sont pas garantis.
Pour les lecteurs résidant hors de Belgique, les caractéristiques des comptes d’épargne, leur rémunération et leur fiscalité dépendent du pays et du produit.
Commencer par constituer une première réserve
Si vous débutez dans l’épargne, un premier objectif peut être de réunir 1 000 €.
Cette somme ne couvrira pas nécessairement tous vos imprévus, mais elle peut constituer une première étape.
Dans notre article « Les premiers 1 000 € d’épargne : par où commencer ? », nous vous accompagnons progressivement pour atteindre ce premier objectif.
7Comment automatiser son épargne avec des revenus irréguliers ?
Lorsque vos revenus changent chaque mois, programmer un montant fixe peut sembler difficile.
C’est notamment le cas si vous êtes indépendant, commercial ou rémunéré en partie à la commission.
Mais il existe plusieurs façons d’adapter votre épargne à cette situation.
Prenons cet exemple de revenus mensuels disponibles, avant déduction des dépenses personnelles :
| Mois | Revenus disponibles |
|---|---|
| Janvier | 1 800 € |
| Février | 2 300 € |
| Mars | 1 950 € |
Programmer immédiatement 300 € d’épargne mensuelle pourrait être difficile à maintenir pendant les mois les moins favorables.
Une autre approche consiste à prévoir un petit montant fixe, puis à le compléter lorsque vos revenus le permettent.
Vous pourriez, par exemple, commencer par un ordre permanent de 30 €.
Si ce montant reste compatible avec votre budget même pendant les mois les plus faibles, vous pourrez le conserver.
En février, lorsque vos revenus sont plus élevés, vous pourriez décider d’ajouter 100 €.
Votre épargne du mois atteindrait alors 130 €.
Vous combinez ainsi une habitude régulière et des versements complémentaires.
Il est également possible d’utiliser une formule automatique à montant variable, si votre banque la propose et si le seuil de sécurité est correctement défini.
Et si aucun montant fixe n’est supportable ?
Dans ce cas, je vous déconseille de programmer un virement uniquement pour pouvoir dire que vous épargnez automatiquement.
Vous pouvez commencer par des transferts manuels lorsque vous disposez réellement d’une marge.
Lorsque vos finances seront plus stables, vous pourrez envisager une programmation régulière.
Pour les indépendants, pensez aussi à distinguer les revenus réellement disponibles des sommes à réserver aux cotisations sociales, aux impôts et aux autres obligations professionnelles.
Automatiser son épargne doit simplifier votre gestion, pas créer de nouvelles difficultés.
8Les erreurs à éviter avec l’épargne automatique
L’épargne automatique est facile à utiliser, mais elle nécessite quelques précautions.
Programmer un montant trop élevé
Si votre virement dépasse votre véritable capacité d’épargne, vous devrez régulièrement récupérer les sommes transférées.
Commencez avec un montant prudent. Vous pourrez l’augmenter lorsque votre budget le permettra.
Oublier les dépenses annuelles
Une assurance automobile, une taxe ou un entretien important ne doit pas être considéré comme une surprise.
Prévoyez une provision mensuelle pour ces dépenses avant de calculer le montant que vous pouvez épargner.
Confondre épargne et argent disponible
Le solde de votre compte courant ne correspond pas toujours à la somme que vous pouvez librement utiliser.
Une partie de cet argent peut déjà être destinée à vos prochaines factures.
Tenez compte de ces engagements avant chaque programmation.
Ignorer les dettes coûteuses
Si vous disposez d’un découvert régulier ou de crédits coûteux, vérifiez si l’épargne automatique doit réellement être votre priorité.
Selon votre situation, il peut être plus pertinent de régulariser certaines échéances, de réduire une dette ou de constituer une petite réserve de sécurité.
L’objectif est d’améliorer votre situation financière globale.
Ne jamais contrôler le résultat
Un virement programmé n’est pas nécessairement un virement exécuté.
Un manque de fonds, un changement de compte ou une modification de vos revenus peut perturber le fonctionnement.
Vérifiez donc que les sommes sont réellement transférées.
9Faites un point sur votre épargne tous les trois mois
Automatiser son épargne ne signifie pas arrêter de suivre ses finances.
Vous n’avez pas besoin de contrôler votre progression chaque jour.
En revanche, je vous recommande d’effectuer un point tous les trois mois.
Prenez quelques minutes pour regarder combien vous avez réellement mis de côté.
Vérifiez ensuite si vos dépenses habituelles ont été correctement couvertes pendant cette période.
Enfin, demandez-vous si votre objectif correspond toujours à vos besoins.
Peut-être souhaitiez-vous initialement économiser pour des vacances, mais votre priorité est désormais de constituer une réserve de sécurité.
Peut-être vos revenus ont-ils augmenté, ou au contraire vos charges sont-elles devenues plus importantes.
Vous pouvez alors adapter le montant de votre ordre permanent.
Pour vous aider, voici une grille de suivi simple.
| Question | Décision possible |
|---|---|
| Les trois virements ont-ils été exécutés ? | Conserver ou corriger la programmation |
| Avez-vous dû reprendre votre épargne pour vos charges courantes ? | Réduire le montant ou revoir la date |
| Votre compte courant reste-t-il suffisamment approvisionné ? | Maintenir le système |
| Vos revenus ont-ils changé ? | Réévaluer la capacité d’épargne |
| Votre objectif est-il toujours prioritaire ? | Adapter la destination des versements |
Le but n’est pas de conserver à tout prix le même montant.
Il est de maintenir un système qui évolue avec votre situation.
Questions fréquentes sur l’épargne automatique
Peut-on automatiser son épargne avec un petit salaire ?
Oui, si votre budget permet de couvrir vos dépenses et de conserver une petite marge.
Vous pouvez commencer par 10 € ou 20 € par mois.
Si vos revenus ne couvrent pas vos charges essentielles, la priorité consiste d’abord à rééquilibrer votre budget.
Quelle est la différence entre un ordre permanent et une domiciliation ?
Avec un ordre permanent, vous demandez à votre banque d’effectuer régulièrement un virement, généralement d’un montant fixe.
Avec une domiciliation, vous autorisez un créancier à demander des prélèvements sur votre compte selon le mandat accordé.
Pour transférer chaque mois une somme fixe vers votre épargne, l’ordre permanent convient généralement.
Peut-on modifier ou arrêter son épargne automatique ?
Oui, les ordres permanents peuvent généralement être modifiés ou supprimés via les services de votre banque.
Vérifiez les délais et les modalités de prise en compte.
Un virement déjà exécuté ne peut toutefois pas être annulé simplement en supprimant l’ordre permanent.
Que se passe-t-il si je n’ai pas assez d’argent sur mon compte ?
Le virement peut ne pas être exécuté.
Si votre banque autorise un découvert, le transfert peut éventuellement entraîner un solde négatif et des frais.
C’est pourquoi le montant de votre épargne doit être compatible avec votre trésorerie.
Faut-il attendre d’avoir remboursé tous ses crédits pour épargner ?
Pas nécessairement.
La réponse dépend notamment du coût de vos crédits, de vos mensualités et de votre situation financière.
Il peut être utile de disposer d’une petite réserve pour les imprévus. Mais certaines dettes coûteuses peuvent nécessiter un traitement prioritaire.
Votre première action : programmez un montant réaliste
Vous savez maintenant comment fonctionne l’épargne automatique et quelles précautions prendre.
Il vous reste à passer à l’action.
Commencez par ouvrir votre budget.
Regardez ce que vous pouvez réellement mettre de côté après avoir prévu vos charges, vos dépenses annuelles et une marge de sécurité.
Choisissez ensuite un montant.
Il peut s’agir de 10 €, 20 €, 30 € ou 50 €.
Si votre situation le permet, programmez votre premier virement automatique à une date adaptée.
Puis prenez l’habitude de vérifier régulièrement son fonctionnement.
Ce qu’il faut retenir
Automatiser son épargne permet de transformer une intention en une action régulière.
Vous choisissez une somme compatible avec votre budget, vous programmez le transfert et vous vérifiez qu’il se déroule correctement.
Vous pouvez ensuite ajuster cette organisation lorsque vos revenus, vos charges ou vos projets évoluent.
Commencer modestement est parfaitement possible.
Avec le temps, ces versements peuvent contribuer à constituer une réserve de sécurité et à préparer vos objectifs financiers.
Vous souhaitez savoir combien vous pourriez réellement épargner chaque mois ?
Utilisez le calculateur de budget mensuel gratuit d’Inner Dragon Company.
Vous obtiendrez une estimation de votre budget disponible pour choisir un premier virement adapté à votre situation.